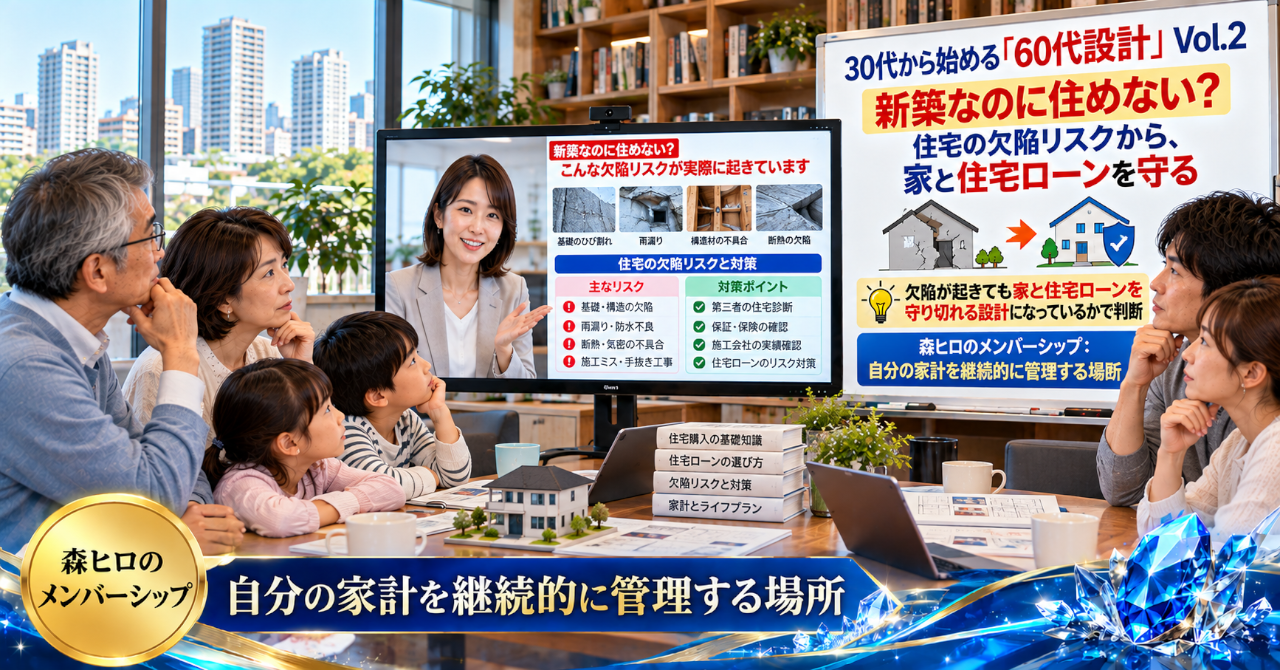
30代から始める「60代設計」Vol.2:新築なのに住めない?住宅の欠陥リスクから、家と住宅ローンを守る
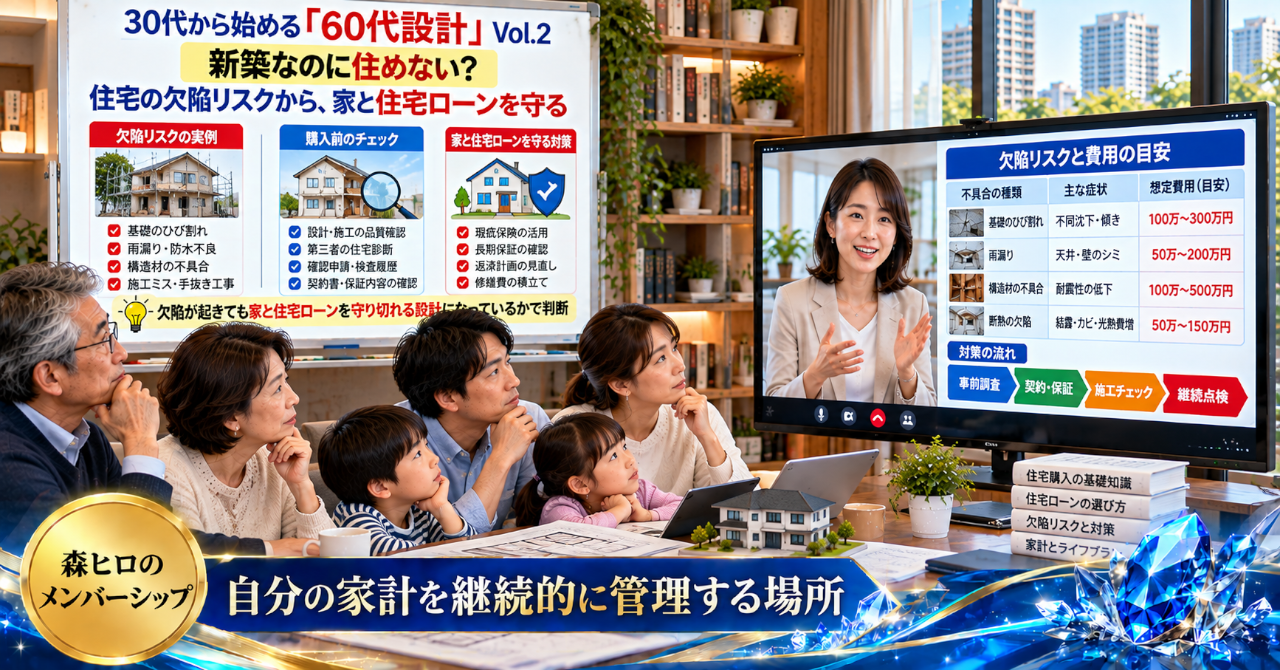
数ある住宅情報の中から、この文章に立ち寄っていただきありがとうございます。
家を買うとき、多くの人は「いくら借りられるか」を考えます。
でも、本当に見ておきたいのは、その家に問題が起きたとき、家計がどう動くかです。
30代で選んだ住宅が、60代の家計B/Sを左右することがあります。
その入口にあるのが、「新築なら安心」という思い込みです。
【幻想|新築なら大きな問題は起きない】
新築住宅を見ると、どうしても安心感があります。
まだ誰も住んでいない。
設備も新しい。
保証もある。
だから、多少のことが起きても何とかなる。
そんな感覚で住宅ローンを組む人は少なくありません。
ただ、新築住宅には、構造耐力上主要な部分や雨水の浸入を防止する部分について、引渡し後10年間の責任を前提とした制度があります。
これは裏を返せば、新築だから欠陥リスクがゼロという前提ではないということです。
家は新しくても、施工まで自動的に完璧になるわけではありません。
ここに、30代の住宅選びと60代の家計防衛をつなぐ最初のズレがあります。
【違和感|検査があるから安心とは限らない】
建築の現場を30年見てきた森ヒロが感じるのは、ここです。
「検査があるから安心」という受け止め方には、少し違和感があります。
住宅金融支援機構などの物件検査は、一定の技術基準への適合を確認するものです。
それは、施工上のすべての瑕疵がないことや、住宅性能そのものを保証する仕組みとは違います。
外断熱、床下結露、雨水の浸入など、施工上の問題が後から見えてくることもあります。
しかも、欠陥の発見と家計への影響は別の話です。
住宅の売上を上げる営業現場では、流入から導線、成約までが細かく管理されます。
ところが購入後の家計では、住宅という大きな資産と住宅ローンの関係を、データ分析する機会がほとんどありません。
【誤解|保証があれば家計まで守られる】
「新築だから大丈夫」
「検査があるから安心」
「保証があるから何とかなる」
この三つが重なると、判断が止まりやすくなります。
国土交通省は、新築住宅の売主や請負人に対して、保険加入または保証金の供託による資力確保を求めています。
これは、一定の瑕疵リスクがあり得ることを前提にした制度です。
つまり、制度は被害をゼロにする魔法ではありません。
責任が履行されるための仕組みと、家族の生活を守る仕組みは、分けて考える必要があります。
人は短期的な裏技を求めます。
けれど住宅では、短期的な対策より、長期のキャッシュフローを見るほうが効いてきます。
【構造|欠陥と住宅ローンは別々に動く】
ここで少し冷静に考えてみます。
もし住宅に問題が見つかったら、補修の話が始まります。
しかし、その間の暮らしまで自動的に元通りになるわけではありません。
仮住まいが必要になる。
仕事や家族の予定が崩れる。
調査や交渉に時間を使う。
修繕以外のコストが発生する可能性もあります。
そして、住宅ローンは別の契約として残ります。
家に住めないことと、ローンを返さなくていいことは同じではありません。
この構造を見落とすと、住宅そのものだけでなく、将来の家計まで苦しくなる可能性があります。
30代では給与による収入があります。
60代になると、年金・NISA・不動産収入など、複数の収入源を組み合わせる設計へ変わります。
そこで税負担や住宅費、修繕費まで重なると、キャッシュフローは想像以上に変わります。
【盲点|住めないときにも家計は動き続ける】
欠陥が見つかったとき、多くの人が考えるのは「誰が修理するのか」です。
もちろん、それは必要な確認です。
でも、もう一つ見ておきたい数字があります。
修理が終わるまで、家計はどれだけ耐えられるのか。
ここを考えないまま住宅ローンだけを決めると、家の価値と家計の価値が別々に動き始めます。
築浅だから高く売れる。
新築だから資産価値が守られる。
そう考えていても、施工上の問題や修繕費の増加によって、住宅価値が想定より下がる可能性はあります。
だからこそ、住宅を「買った価格」だけで見るのではなく、将来のB/Sにどう残る資産なのかを見る必要があります。
【設計|森ヒロなら、家と住宅ローンを一つで見る】
森ヒロなら、新築住宅を「家」だけでは見ません。
建物の品質確認。
欠陥が起きたときの対応力。
住めない期間の生活。
住宅ローンの返済。
そして、60代に入った後の年金とNISA。
これらを一つの家計B/Sにつなげて考えます。
NISA設計でも同じです。
資産を増やすことだけでなく、必要な時期に計画的に取り崩せるかを見る。
住宅でも、購入することだけでなく、将来まで家計を維持できるかを見る。
管理の自動化や家計データの見える化が進めば、毎月のキャッシュフローを確認しながらPDCAを回すこともできます。
Webでいえば、流入だけを増やしても、導線やCVRを見なければ成約にはつながりません。
住宅も似ています。
買うことが成約なら、守り続けることが家計設計です。
【行動|60代の自分から逆算して見る】
父親から、こんな言葉を聞いたとします。
「住めない期間が出ても家計が回るかを見ることだ。制度は責任履行を支えても、暮らしやローン返済まで止めてくれるわけじゃない」
この言葉は、30代の住宅選びにも通じます。
売上増加や収入アップだけを見るのではなく、住宅費や修繕費などのコスト増加まで含めて考える。
その先に、60代の家計B/Sがあります。
新築なら安心なのではありません。
新築で問題が起きても、家と住宅ローンを守れる設計になっているか。
そこまで見て初めて、30代の住宅選びが60代の資産防衛につながります。
そして本当に難しいのは、ここからです。
自分の住宅ローン、住宅価値、年金、NISAを一つのB/Sに並べたとき、どこまで家計を守れるのか。
その数字は、住宅購入時には見えていなかったかもしれません。
だからこそ、次のVol.3では、「基本給を上げると年金が変わる」という視点から、60代の住宅ローンと手取りの関係へ進みます。
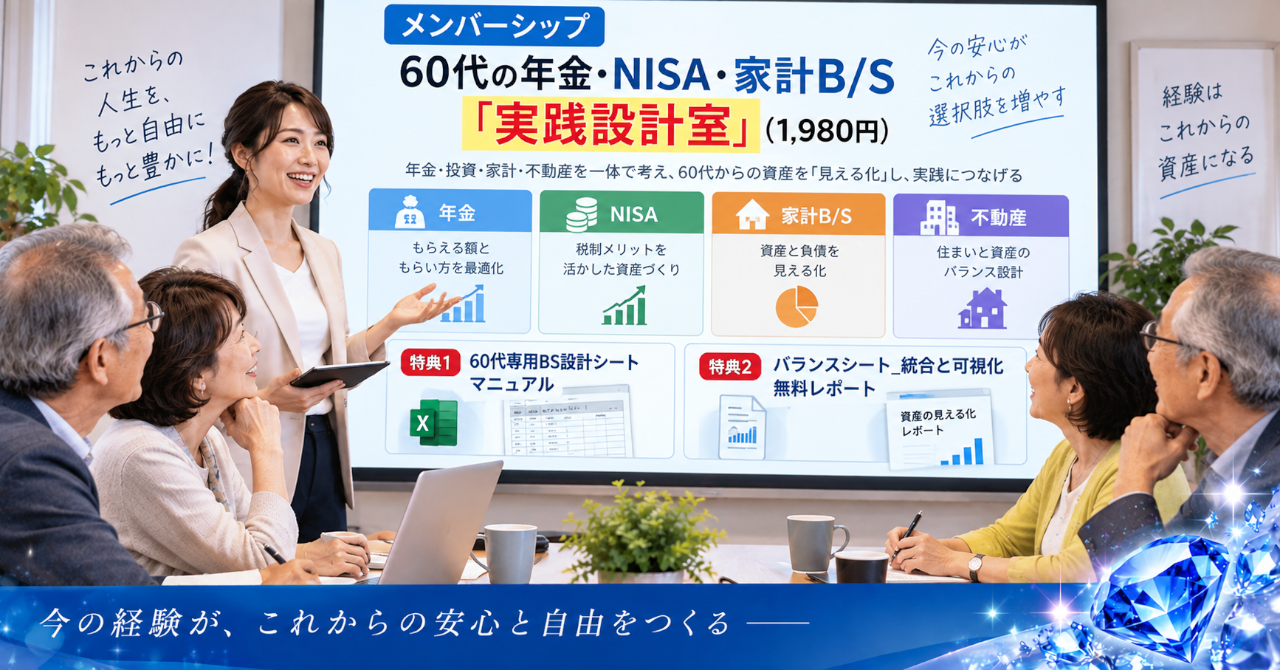
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
住宅ローン、年金、NISA、不動産。
それぞれを別々に管理すると、家計全体の姿が見えにくくなります。
だからこそ、60代からの家計を継続的に見える化し、資産と負債、収入と支出を一つの設計図として管理していく場所を用意しています。
【注意事項】
※本記事は税務上の一般的な情報提供を目的としており、個別の税務処理については必ず税理士にご相談ください。
※資産運用にはリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において、また必要に応じて専門家にご相談の上で行ってください。
※本記事は一般的な情報提供を目的としています。個別の不動産取引については、必ず不動産会社または宅地建物取引士にご相談の上、ご自身の責任で行ってください。
※厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有は固く禁じます。

コメント