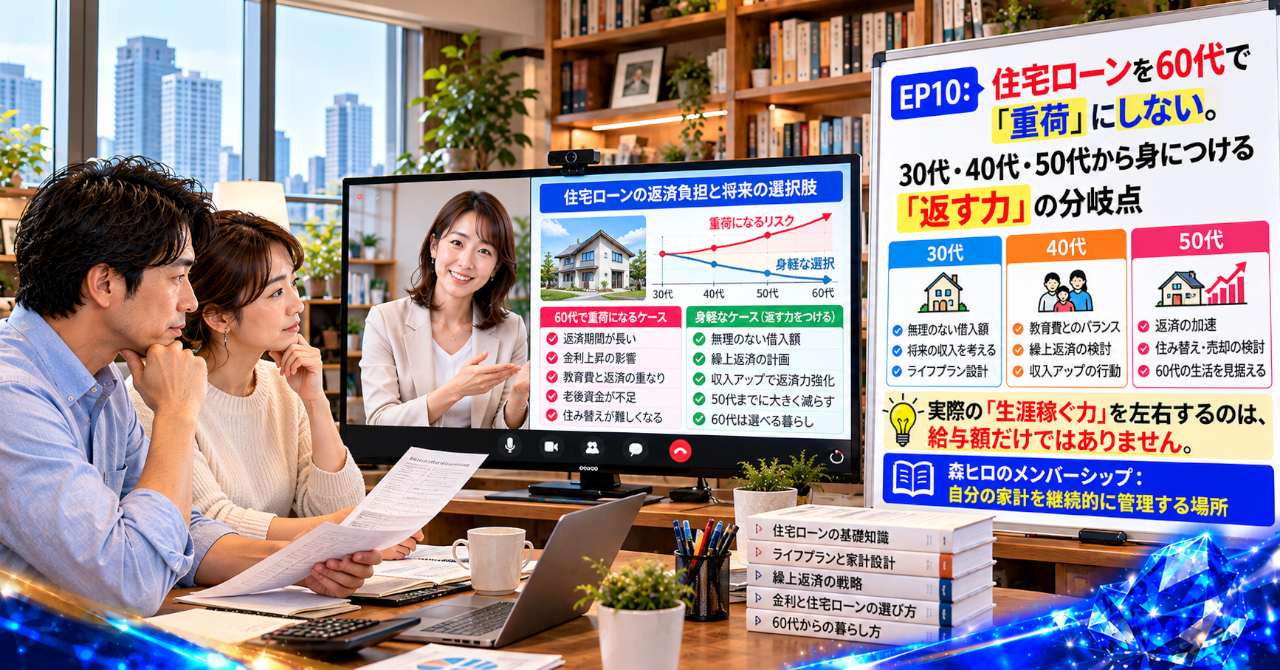
住宅ローンの引き落としが終わると、少し安心する。
今月も返済できた。生活費も払えた。貯金も少し残った。
そんな毎日が続いていると、これからも何とかなると思いたくなります。
けれど、今の家計で返せていることと、60代になっても無理なく返せることは同じでしょうか。
現役時代は、給与や賞与、共働きの収入が返済を支えてくれます。
ところが、退職によって収入の柱が変わると、同じ返済額でも家計への重さは変わります。そこへ住宅の修繕費や医療費などが重なれば、これまでの計画が思いどおりに進まなくなることもあります。
住宅ローンの問題は、毎月払えるかどうかだけではありません。
何歳まで返済が続き、そのときの家計にどれだけ余力が残っているか。
30代、40代、50代で考えるべきことは、少しずつ違ってきます。
【幻想|今の返済が続けられれば、老後も何とかなる】
住宅を購入するとき、多くの人が気にするのは毎月の返済額です。
家賃と比べて負担が大きくなりすぎないか。ボーナス払いを組み合わせれば買えるのか。借入額は希望する住宅に届くのか。
購入時には、こうした数字を何度も確認します。
ところが、返済が始まって生活に慣れてくると、住宅ローンは毎月の固定費として扱われるようになります。
給与が振り込まれ、住宅ローンが引き落とされ、残ったお金で生活する。
その流れが続いている限り、家計は問題なく回っているように感じます。
しかし、今の収入を前提にした返済計画が、退職後の生活まで守ってくれるとは限りません。
現役時代には払えていた金額でも、年金中心の生活になれば、食費や光熱費、住宅の維持費とのバランスが変わります。
住宅ローンを考えるとき、毎月の返済額と同じくらい目を向けたいのが、完済する年齢と、その頃に残る家計の余力です。
【違和感|借りられる金額と、老後まで返せる金額は違う】
私は建築業界で30年、戸建住宅の営業や設計、アパート設計、積算、現場事務、建築関係のIT業務に携わってきました。
住宅を考えるときには、建物そのものだけでなく、予算や資金計画、暮らし始めてからの維持管理まで、いくつもの条件をつなげて見る必要があります。
住宅ローンも、借入時の数字だけでは全体像が見えません。
金融機関の審査を通過し、希望する住宅を購入できたとしても、それだけで老後まで安心できるとは言い切れないのです。
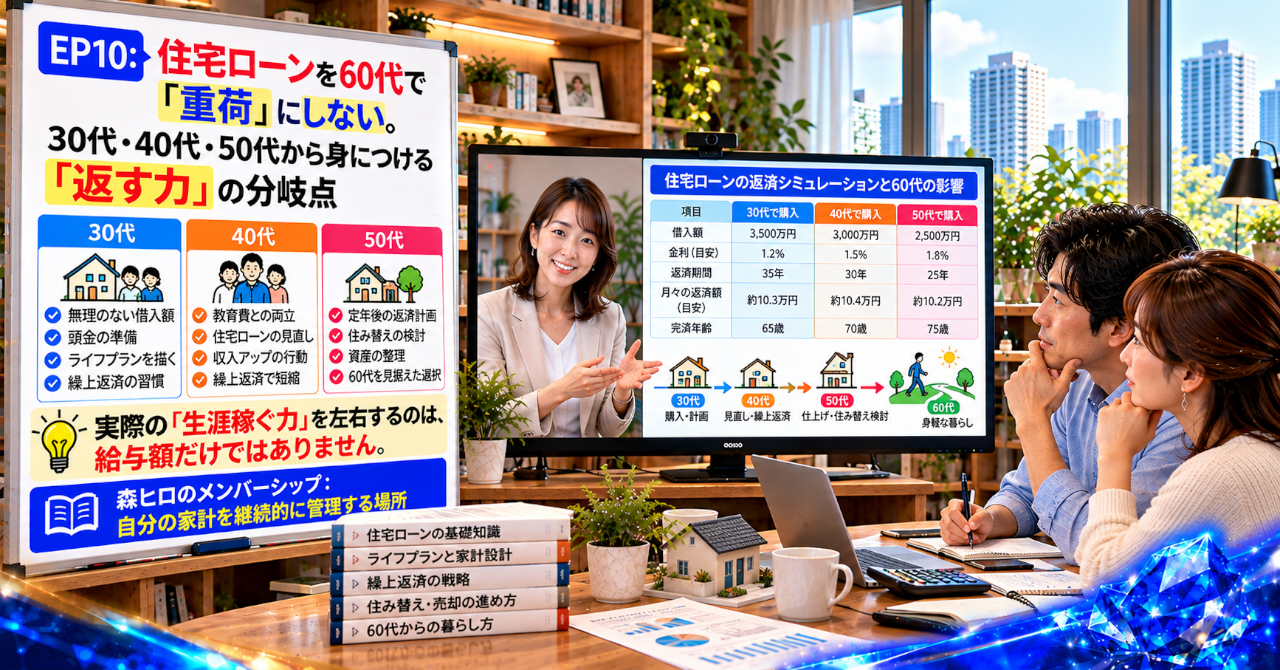
たとえば、30代で35年ローンを組めば、完済は60代後半になる場合があります。借入時の年齢や返済期間によっては、定年後も返済が続く計画になります。
もちろん、長い返済期間そのものが悪いわけではありません。
問題は、返済が続く年齢と、収入が変わる年齢を別々に考えてしまうことです。
住宅を購入できるかという問いに比べ、退職後も無理なく返せるかという問いは、後回しになりがちです。
その違和感が、住宅ローンを長期の負債として見直す入口になります。
【誤解|毎月払えているから、返済計画にも問題はない】
住宅ローンは、今月の支払いができていれば、それで終わりというものではありません。
返済は何十年にもわたって続き、その間には働き方も家族構成も変わっていきます。
子どもの教育費が増える時期もあれば、親の介護や自宅の修繕が必要になる時期もあります。
さらに、退職後には給与収入が減り、年金が家計を支える中心になることも考えられます。
そのとき、住宅ローンの返済額が現役時代と同じであれば、家計に占める負担の割合は大きくなりやすいものです。
ここで注意したいのは、返済を早く終わらせることだけが正解ではない点です。
繰り上げ返済をすれば借入残高や利息負担を減らせる場合がありますが、手元の預貯金が減れば、急な支出に対応しにくくなることもあります。
ローンを早く減らすことと、老後の生活を守ることは、必ずしも同じ方向を向くとは限りません。
目先の返済額だけでなく、完済までの期間と、その間に必要になるお金を一緒に考える必要があります。
【構造|現役時代と60代では、同じ返済額でも重さが変わる】
住宅ローンの負担を考えるとき、毎月の返済額だけでなく、家計全体のお金の流れを見ると問題が見えやすくなります。
現役時代は給与や賞与が入り、そこから生活費や住宅ローンを支払います。昇給や副収入によって、家計に余力が生まれることもあります。
しかし、退職後は収入の構成が変わります。
年金が主な収入になる場合、現役時代と同じ支出を続けられるとは限りません。住宅ローンに加え、固定資産税や修繕費などの住宅関連費用も考える必要があります。
つまり、返済額が変わらなくても、収入と支出のバランスが変われば、家計への影響は変わるのです。
ここで役立つのが、キャッシュフローとB/S(貸借対照表)の視点です。
キャッシュフローで毎月の収支を確認し、B/Sで住宅などの資産と住宅ローンなどの負債を把握する。
この二つをつなげると、住宅を所有しているという事実だけでは分からない、家計の余力が見えてきます。
自宅という資産があっても、毎月の返済に使える現金が十分にあるとは限りません。
住宅の価値と、暮らしを支える現金の流れは、分けて見る必要があります。
【盲点|30代・40代・50代では、見直すべき分岐点が違う】
30代は、借り方を考える時期です。
借入額や返済期間だけでなく、将来の教育費、共働き収入の変化、修繕費まで考えた資金計画になっているか。購入時の予算だけでは見えない支出もあります。
40代は、返済配分を見直す時期です。
収入が増えたとしても、教育費や生活費が同時に増えれば、自由に使えるお金は思ったほど残りません。貯蓄と返済のどちらに余力を回すかが、家計全体に影響します。
50代は、完済時期と退職後の収入を具体的につなげる時期です。
定年後も返済が続くなら、年金や退職後の収入から返済を続けられるのか。住宅の修繕費や日常生活費を払ったあとにも余力が残るのか。
この見通しが曖昧なままでは、退職が近づいてから選択肢を探すことになりかねません。
年齢が上がるほど、返済額だけでなく、返済が終わる時期と生活資金の両立が課題になります。
繰り上げ返済や借り換えも、すべての人に有利な方法ではありません。金利、手数料、残りの返済期間、手元資金などによって判断は変わります。
【設計|返済と老後の生活を一緒に見る】
私なら、住宅ローンを毎月の固定費として見るだけでは終わらせません。
何歳で完済する予定なのか。その頃の収入はどうなっているのか。住宅の維持費を含めても、生活費を確保できるのか。
この三つをつなげて考えます。
家計のB/Sでは、自宅の資産価値だけでなく、残っている住宅ローンも確認します。キャッシュフローでは、毎月の収入から返済や生活費を差し引き、どの程度のお金が残るかを見ます。
NISAなどの資産形成を続ける場合も、住宅ローンの返済と投資のどちらか一方だけを優先するのではなく、生活資金を確保したうえで考える必要があります。
資産運用には値下がりのリスクがあり、必要な時期に想定した金額を取り出せるとは限りません。退職後に資産を取り崩す計画があるなら、返済と生活費の両方を支えられるかという視点も欠かせません。
住宅ローンを完済することと、老後の生活を守ること。その両方を満たす計画になっているか。
ここに目を向けることで、返済を早めるべきか、手元資金を残すべきかという判断も、自分の家計に合わせて考えやすくなります。
【行動|完済年齢と、退職後の家計をつなげてみる】
住宅ローンの返済予定表を開き、完済予定年齢を確認する。
その年齢まで働く想定なのか、退職後も返済が続くのかを見直す。
さらに、年金などの収入から生活費と住宅関連費用を払ったあと、どれだけ残るのかを考える。
今払えているという事実だけでは、老後の返済計画までは分かりません。
住宅ローンを完済することと、老後の生活を守ること。その両方を両立できる返済計画になっているでしょうか。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
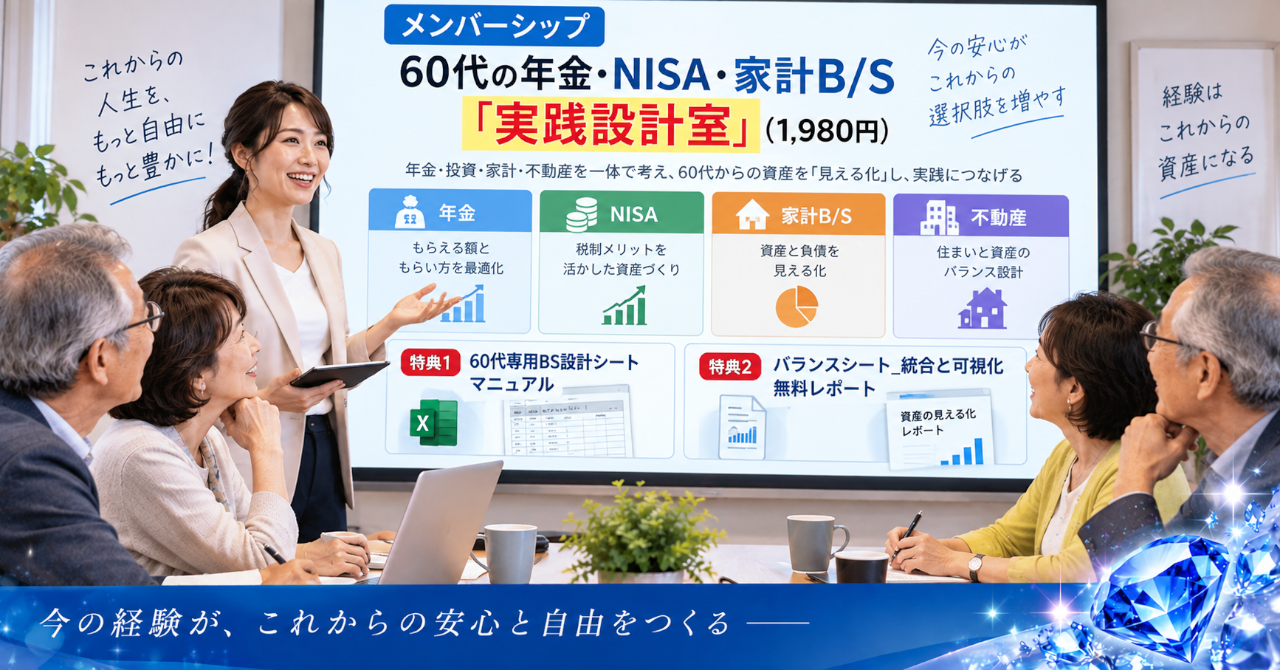
住宅ローンだけを見直しても、老後の家計全体が分かるわけではありません。
年金、NISA、住宅、不動産収入、生活費をつなげて考えることで、返済が将来の資産形成に与える影響も見えてきます。
森ヒロのメンバーシップでは、家計を継続的に管理するための考え方や資料を提供しています。
60代専用BS設計シートのマニュアル、B/S統合と可視化のレポートなどを通じて、自分の資産と負債のつながりを考える場所です。
注意事項
※本記事は一般的な情報提供を目的としています。個別の税務処理については税理士などの専門家にご相談ください。
※資産運用にはリスクが伴います。投資判断や法人設立などの意思決定は、ご自身の状況に応じて慎重に行い、必要に応じて税理士、弁護士などの専門家にご相談ください。
※個別の不動産取引については、不動産会社や宅地建物取引士などの専門家にご相談ください。
※厚生年金の具体的な年金額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※本記事は特定の金融商品や住宅ローンの利用を推奨するものではありません。金利、手数料、返済条件などを確認したうえで、ご自身の家計に合った判断を行ってください。
※本記事内のコンテンツは著作権により保護されています。無断転載・無断使用はご遠慮ください。
コメント