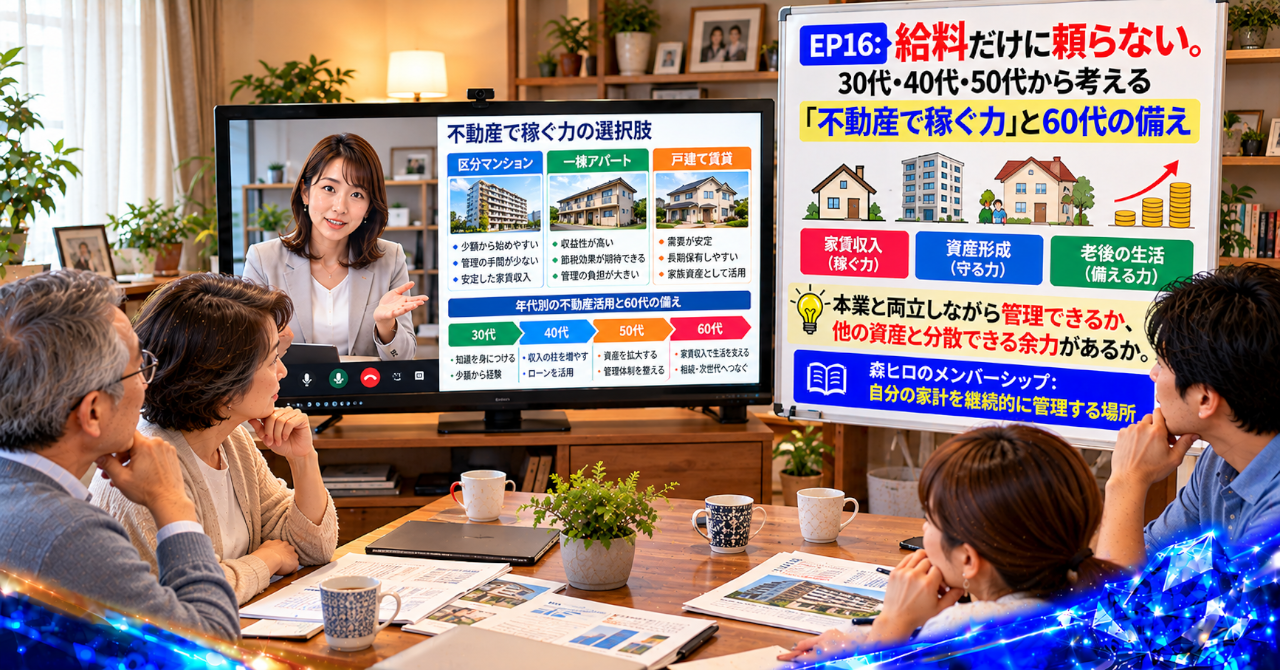
毎月の給料だけで、これから先の生活を守れるだろうか。
そんな不安を感じたとき、不動産収入という選択肢が頭に浮かぶ方もいると思います。
今回は、30代・40代・50代の会社員が、不動産を60代の備えとして考えるときに見落としやすい点を掘り下げます。
【幻想|不動産を買えば、家賃収入が将来の安心に変わる】
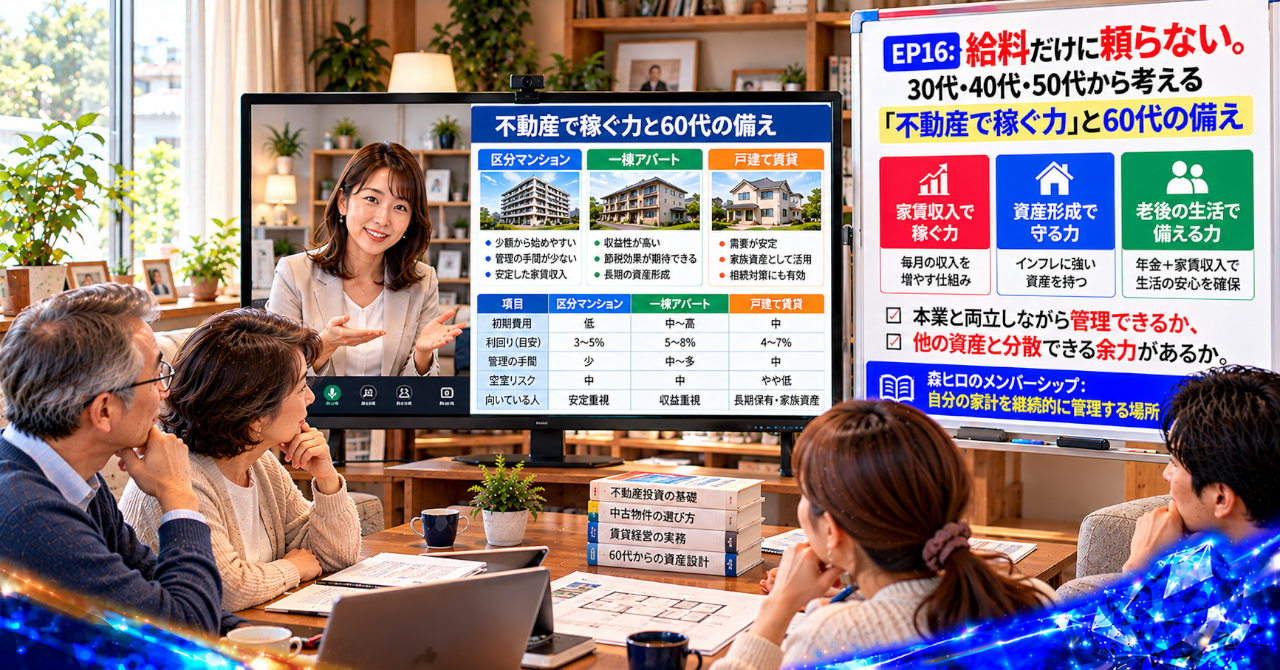
給料以外の収入源があれば、将来の生活は少し楽になるかもしれない。
毎月、家賃が振り込まれる。働いて得る給与とは別に収入が入る。60代になって給与が減ったときにも、その家賃が生活を支えてくれる。
不動産投資に、そんな期待を抱くのは自然なことです。
給与収入だけに頼らず、収入の柱を増やすという考え方そのものは、将来を考えるうえで一つの選択肢になります。
ただ、不動産は買った瞬間から安心を生み出す資産ではありません。
入居者への対応、建物の修繕、維持管理、借入金の返済。保有している間は、さまざまな判断が続きます。
不動産は、持っているだけで稼げる資産ではなく、管理と判断を続けながら収入を生み出す資産です。
この違いを理解しないまま購入すると、老後の備えとして始めたはずの投資が、家計の負担に変わることもあります。
【違和感|利回りの話は多くても、持ち続ける話は少ない】
森ヒロが感じるのは、不動産を収入源として語る前に、管理、修繕、金利、出口まで含めて引き受ける覚悟があるかを問わないまま、夢のある副収入として消費されている点です。
物件情報を見ると、価格や利回り、毎月の家賃収入が目に入ります。
数字が並んでいると、投資した後の収入まで具体的に想像できます。
ところが、空室が続いたらどうなるのか。給湯器や外壁の修繕が重なったら、手元のお金で対応できるのか。
こうした支出は、購入前の期待ほど目立ちません。
建築業界で住宅営業や設計、積算、現場事務、IT関連に携わってきた経験からも、建物は完成したら終わりではなく、その後の維持管理まで含めて考える必要があります。
不動産投資も同じです。
買うときの収益だけでなく、保有中に発生する負担まで見て初めて、続けられる投資かどうかが見えてきます。
【誤解|家賃収入があれば、家計は安定すると思い込む】
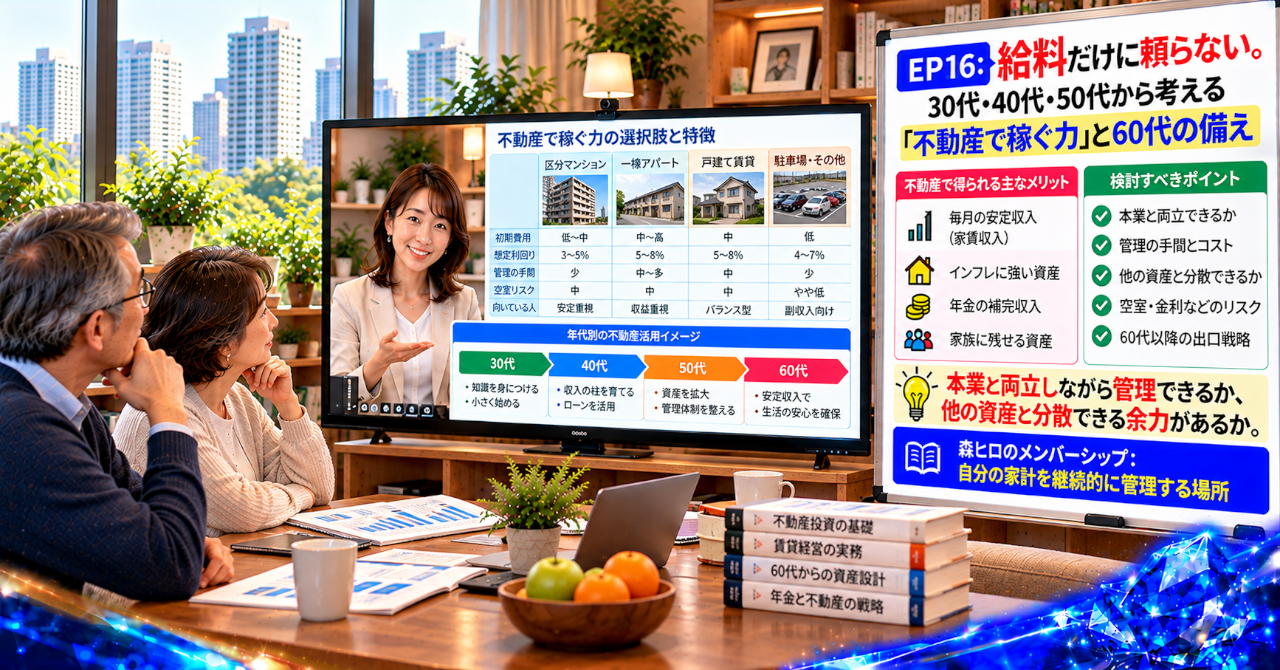
危ない誤解は、空室や賃料下落だけでなく、修繕費、維持管理費、借り換え、金利変動まで重なると、家賃収入があっても家計が苦しくなることがある点です。
たとえば、毎月の家賃が入っていても、ローン返済や管理費、修繕費などを差し引けば、手元に残る金額は変わります。
売上にあたる家賃収入が増えても、コストの増加がそれを上回れば、家計を支える力は弱くなります。
税負担も含めて考えなければ、見込んでいた収入と実際に使えるお金に差が生まれます。
家賃が入ることと、自由に使えるお金が残ることは別です。
人は短期的な裏技を求めます。けれども、不動産投資に必要なのは、目先の利回りだけで判断せず、長く持ち続けられる条件を見極める視点です。
【構造|利益は見えやすく、負担は後から表れやすい】
不動産が悪いから問題が起きるのではありません。
入り口では利益が強調され、出口まで含めた全体設計が後回しになりやすい構造にあります。
物件を購入するときには、購入価格や想定家賃を確認します。しかし、実際の収支は、入居状況、管理費、修繕費、借入条件、税負担などによって変わります。
売却するときも、希望する価格で売れるとは限りません。売却にかかる費用や市場環境も考える必要があります。
30代、40代、50代が60代の備えとして不動産を考えるなら、商品選びより先に、自分の家計がこの構造に耐えられるかを見極める必要があります。
給与や年金、預貯金、NISAなどを含めて家計全体を見渡し、不動産にどれだけ資金を回せるのかを考える。
物件の収益性と、自分の家計が負担に耐えられるかどうか。この二つを分けて考えることが、判断の出発点になります。
【盲点|物件を買えることと、持ち続けられることは違う】
多くの人が見落としているのは、不動産を買う判断ではなく、持ち続ける体力と、ほかの資産も含めて分散できる余力の有無です。
30代なら、時間をかけて知識を身につけ、長期的な計画を検討できる場合があります。ただし、若いからといって、大きな借入や損失を簡単に引き受けられるわけではありません。
40代では、住宅ローンや教育費、本業の収入との兼ね合いが判断を左右します。物件の管理に時間を割けるかどうかも、見逃せない条件です。
50代では、投資資金を回収するまでの期間と、60代以降の生活設計との関係が気になります。購入後に大きな修繕が必要になった場合、家計への影響をどう抑えるかも考えなければなりません。
同じ不動産投資でも、年代によって許容できるリスクも、失敗から立て直すための時間も違います。
利回りの高さや節税という言葉だけで判断すると、資産を増やすつもりが、将来の選択肢を狭める結果になりかねません。
【設計|家計が耐えられる範囲から考える】
森ヒロの視点では、最初に確認するのは、どの物件が儲かるかではありません。
空室、修繕、金利変動、売却のしにくさに耐えられるか。本業と両立しながら管理できるか。ほかの資産と分散できる余力があるか。
こうした条件を、家計全体の中で考えます。
不動産収入だけでなく、給与や将来の年金、NISA、預貯金を含めてキャッシュフローを見える化する。家計B/Sで資産と負債のバランスを確認し、生活費として必要な現金まで投資に回していないかを点検する。
不動産以外の選択肢も比較し、自分が管理できる範囲を見極めることも必要です。
事業として収入を増やす場合も、売上だけでなく費用や利益を確認し、流入から導線、成約までをデータで分析する考え方が役立ちます。管理の自動化や定期的なPDCAによって、判断の負担を減らせる場面もあります。
不動産を持つこと自体を目標にせず、60代の生活を守るための収入設計の一部として位置づける。 その視点が、購入後の判断を変えていきます。
【行動|物件探しの前に、自分の許容範囲を知る】
不動産投資を考えたとき、すぐに物件を探し始める必要はありません。
自分はいくらまでなら投資に回せるのか。どの程度の損失や手間なら引き受けられるのか。空室や修繕が重なっても、生活費や住宅ローンの返済を維持できるのか。
この問いに答えられることが、判断の土台になります。
30代は学びながら小さく始められるか。40代は本業と家計を崩さず続けられるか。50代は回収期間が60代の備えに間に合うか。
不動産で稼ぐ力は、物件を選ぶ前に、自分の家計と向き合うところから始まります。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
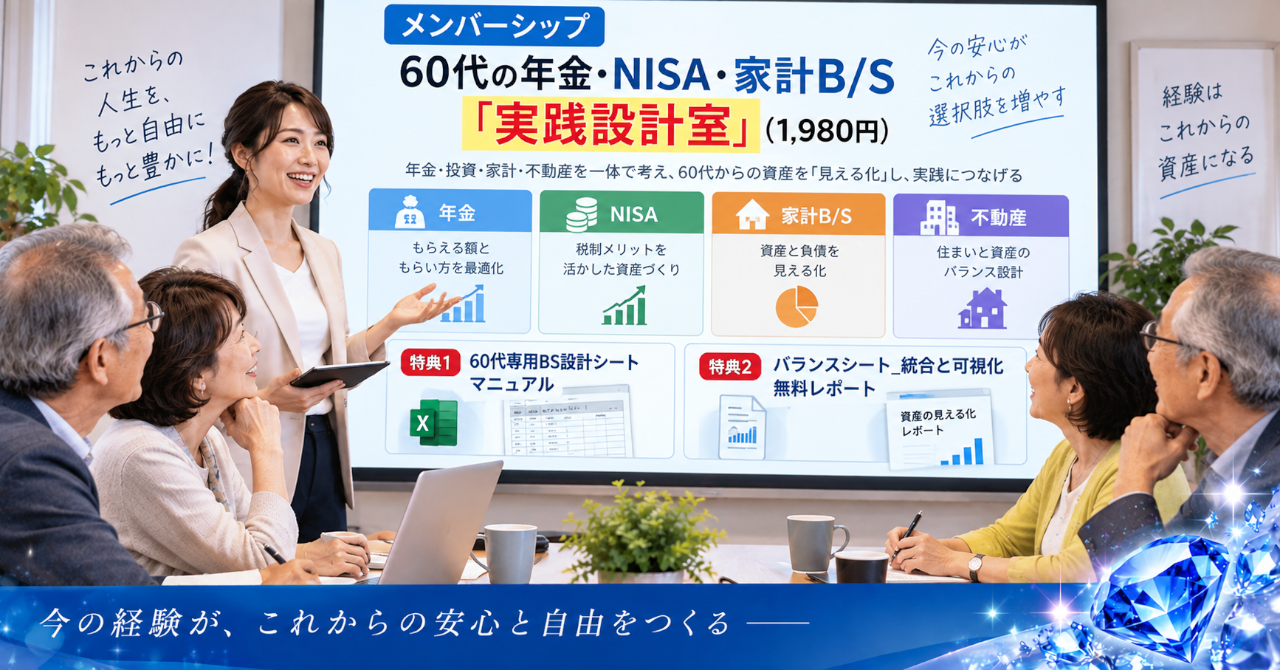
給与、年金、NISA、不動産などを別々に考えるのではなく、家計全体を一つの設計図として捉え、継続的に見直すための資料を用意しています。
① 60代専用BS設計シート_マニュアルVol1
② バランスシート_統合と可視化_無料レポートVol1
③ メンバー特典マガジン
④ 60代の年金・NISA「老後収入設計5点セット」
不動産を始めるかどうかを決める前に、家計全体の資産と負債、将来の収入と支出を整理しておく。そのための継続的な管理の場として活用できます。
注意事項
※本記事は税務上の一般的な情報提供を目的としており、個別の税務処理については税理士などの専門家にご相談ください。
※資産運用にはリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において行い、必要に応じて税理士、弁護士などの専門家にご相談ください。
※個別の不動産取引については、不動産会社または宅地建物取引士などの専門家にご相談ください。
※厚生年金の具体的な年金額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※本記事は一般的な情報提供を目的としています。不動産投資には空室、修繕費、金利変動、価格変動、売却困難などのリスクがあります。投資判断はご自身の資金状況やリスク許容度を踏まえて行ってください。
※本記事内のコンテンツは著作権により保護されています。無断転載・無断使用はご遠慮ください。
https://real-estate.serverstyle.biz/mortgage-retirement-repayment-plan/
コメント