貴重な時間を使って読んでいただけることに、心から感謝しています。
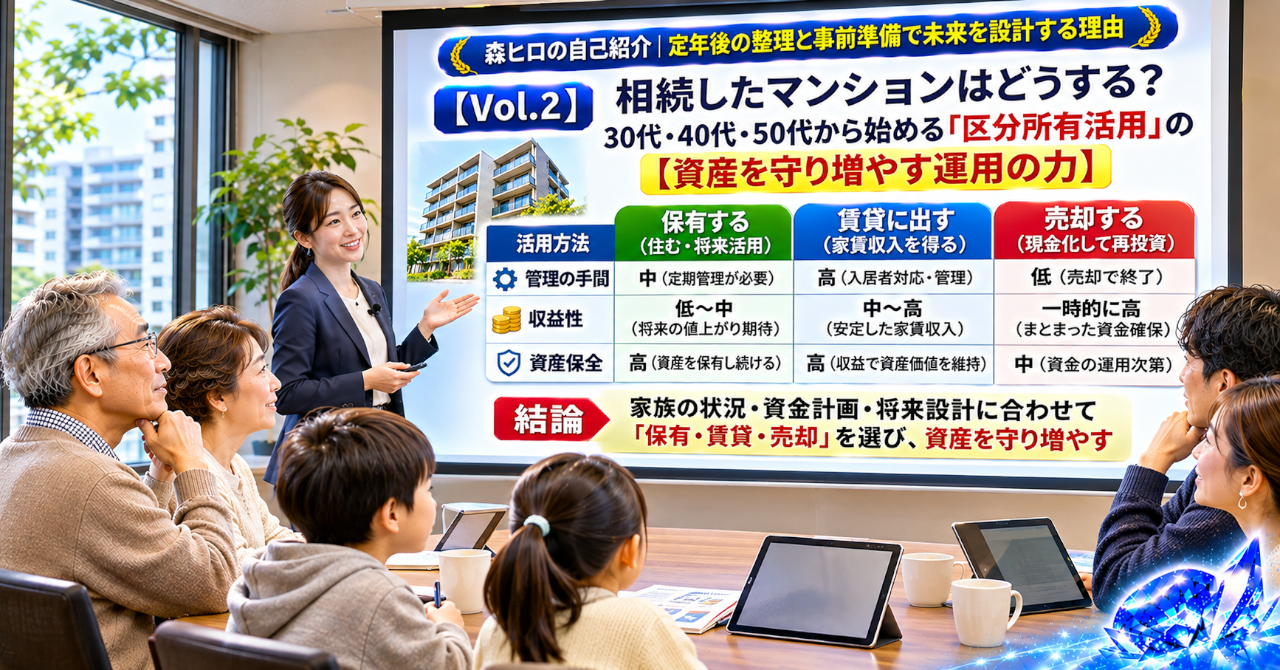
相続したマンションは、本当に老後資金になるのでしょうか。
家賃収入だけでは見えない管理費や修繕費の負担を考えます。
30代から始める「60代設計」の視点で、所有する意味を見直します。
親が所有していたマンションを相続する。あるいは、将来相続する予定がある。
そんなとき、頭に浮かぶのは「売ったほうがいいのか、それとも貸したほうがいいのか」という疑問ではないでしょうか。
都市部にあるマンションなら、借りる人もいるだろう。駅に近ければ、将来も価値が残るかもしれない。
そう考える気持ちは自然なことです。
ただ、マンションは部屋だけを所有しているわけではありません。建物全体の管理や修繕にも関わる、区分所有という仕組みの中にあります。
家賃が入ることと、資産を守れていることは同じではありません。
【幻想|相続したマンションは持っているだけで資産になるのか】
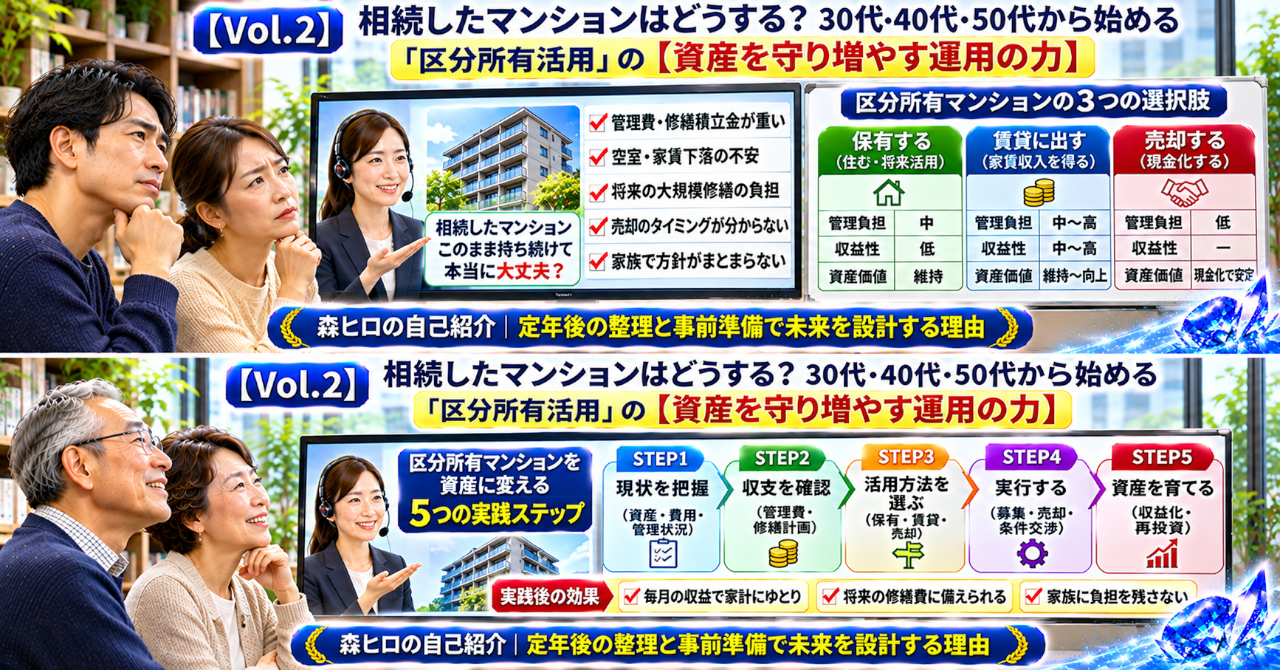
相続したマンションを賃貸に出せば、毎月家賃が入る。都市部なら借り手も見つかりやすく、将来の年金を補う収入源になる。
こうした期待を持つ人は少なくありません。
実際に、立地や間取り、建物の管理状態がよければ、賃貸として活用できる可能性はあります。
しかし、所有しているだけで資産価値が維持されるわけではありません。
毎月の管理費や修繕積立金、固定資産税がかかります。入居者がいなければ家賃は入りませんし、設備の故障や室内の修繕が発生すれば、追加の費用も必要になります。
マンションは、所有しているだけでもお金が出ていく不動産です。
【違和感|家賃収入の話だけでは見えない負担】
建築・不動産の仕事に30年以上携わり、戸建住宅の営業や設計、アパート設計、積算、現場事務などを経験してきました。
建物は完成したときが終わりではありません。使い続けるためには、維持管理や修繕が必要になります。
マンションも同じです。
広告では家賃収入や利回りが目立ちます。しかし、実際に所有する人にとっては、管理費や修繕積立金の値上がり、空室、設備の交換、管理組合の運営なども現実の問題です。
相続した人が遠方に住んでいれば、管理状況を確認するだけでも負担になります。
収益の話は多いのに、誰が管理し、どれだけ負担し、いつ手放すのかが見えにくい。
ここに、相続マンションを考えるときの違和感があります。
【誤解|家賃が入れば安定した老後収入になるのか】
人は短期的な裏技を求める。しかし、マンション経営に簡単な近道はありません。
表面利回りが高く見えても、管理費や修繕積立金、固定資産税、賃貸管理の費用などを差し引けば、手元に残る金額は変わります。
空室期間が長くなれば、収入がない間も支出は続きます。
さらに、建物全体の老朽化や修繕計画によって、将来の負担が変わることもあります。
家賃収入だけで判断すると、収入が減ったときに何が起きるのかを見落としてしまいます。
【構造|問題が起きる本当の理由】
相続マンションの問題は、部屋の価格だけで決まるものではありません。
相続した人が家賃収入を期待して保有を続ける一方、建物全体の修繕状況や管理組合の運営を確認していない。収支を把握しないまま、毎年の維持費だけを負担している。
こうした状態が続くと、資産を守るつもりが、家計のキャッシュフローを圧迫することになります。
マンションの収支は、家賃から管理費、修繕積立金、税金、賃貸管理費、空室期間の負担などを差し引いて見る必要があります。
そして、建物の長期修繕計画や修繕積立金の残高、過去の修繕履歴も確認したいところです。
部屋の価値だけでなく、建物全体がどのように維持されているか。ここを見ずに将来の収益は判断できません。
【盲点|マンションの価値は部屋の中だけでは決まらない】
マンションを所有すると、自分の部屋の状態には目が向きます。
室内をリフォームすれば、見た目はきれいになります。しかし、共用部分の劣化や修繕積立金の不足、管理組合の運営状況までは、室内を見ただけではわかりません。
建物全体の管理が行き届いているかどうかは、将来の住みやすさや売却のしやすさにも関係します。
また、30代と50代では、同じマンションでも判断の基準が違います。
30代なら長期的な保有や将来の自宅利用を考える余地があります。40代なら住宅ローンや教育費との両立が気になります。50代なら、年金や退職後の収入を見据え、維持費を払い続けられるかが判断材料になります。
同じマンションでも、所有する人の年齢と家計によって、選ぶべき出口は変わります。
【設計|森ヒロなら、家計と家族に合う出口から考える】
私なら、相続したマンションを、いきなり賃貸に出すか売却するかで決めません。
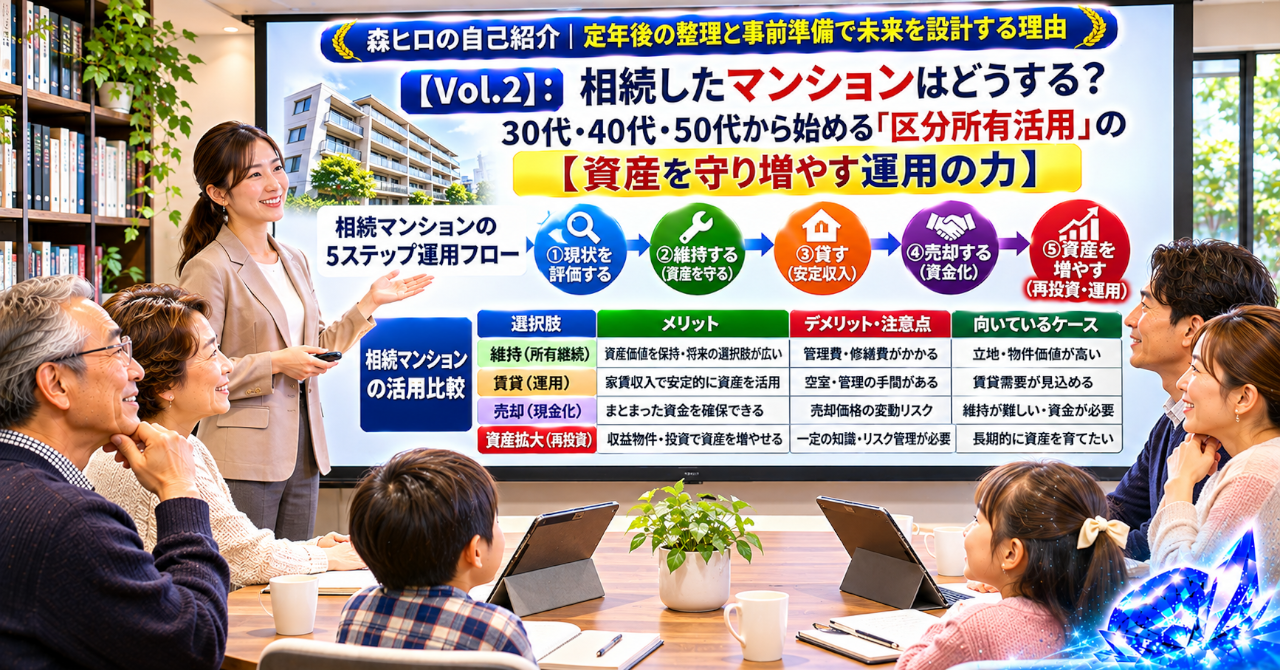
保有する場合、賃貸に出す場合、自宅として使う場合、売却する場合。それぞれの収支と管理負担を比べます。
家賃収入が増えても、維持費や税負担が大きければ、家計に残るお金は限られます。
年金やNISAなどの金融資産と合わせて家計B/Sに整理すれば、マンションを持ち続けることが将来の生活にどう影響するのかも見えてきます。
収支や管理記録はデータとして残し、定期的に確認する。記録の自動化で手間を減らせる部分もありますが、建物の状態や家族の意向まで自動で判断できるわけではありません。
資産を守る運用の力とは、収入を増やすことだけではなく、将来の負担を見越して出口を選ぶ力です。
【注意事項】
本記事は一般的な情報提供を目的としています。個別の税務処理については税理士に、不動産の売却・賃貸などの取引については不動産会社または宅地建物取引士などの専門家にご相談ください。
マンションの管理費、修繕積立金、修繕計画、売却価格、賃貸需要などは物件ごとに異なります。資産運用にはリスクが伴い、家賃収入や売却益を保証するものではありません。最終的な判断は、ご自身の状況を確認したうえで行ってください。
記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
【行動|次の行動は、マンションの収支と管理状態を見える化する】
相続したマンションの管理費、修繕積立金、固定資産税、賃貸収入、修繕履歴を一度整理する。
その数字をもとに、保有・賃貸・自宅利用・売却を比べてみる。
迷ったまま所有を続けることにも、費用が発生しているという事実があります。
次回のVol.3では、実家の土地や古家を活用したアパート経営を取り上げます。建てれば収益が生まれるという考え方では見えない、事業としての判断を考えます。
年金、NISA、住宅、不動産を一つの家計B/Sにつなぎ、継続的に管理する場所として、森ヒロのメンバーシップ「自分の家計を継続的に管理する場所」も用意しています。
【森ヒロの自己紹介】
建築・不動産分野で30年以上、戸建住宅営業、戸建て設計、アパート設計、積算、現場事務、建築関係のIT関連業務に携わってきました。
予期せぬ倒産や顧客トラブルに直面した際も、状況を整理し、迅速に動き、関係者との粘り強い折衝を重ねながら問題を解決してきました。
定年後は、これまでの経験をもとに、30代・40代・50代から考える「60代設計」を発信しています。
年金、NISA、住宅、不動産を別々に考えるのではなく、家計B/Sという一枚の設計図につなげる。そんな視点から、将来の暮らしを考える記事を届けています。
森ヒロの自己紹介|定年後の整理と事前準備で未来を設計する理由
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
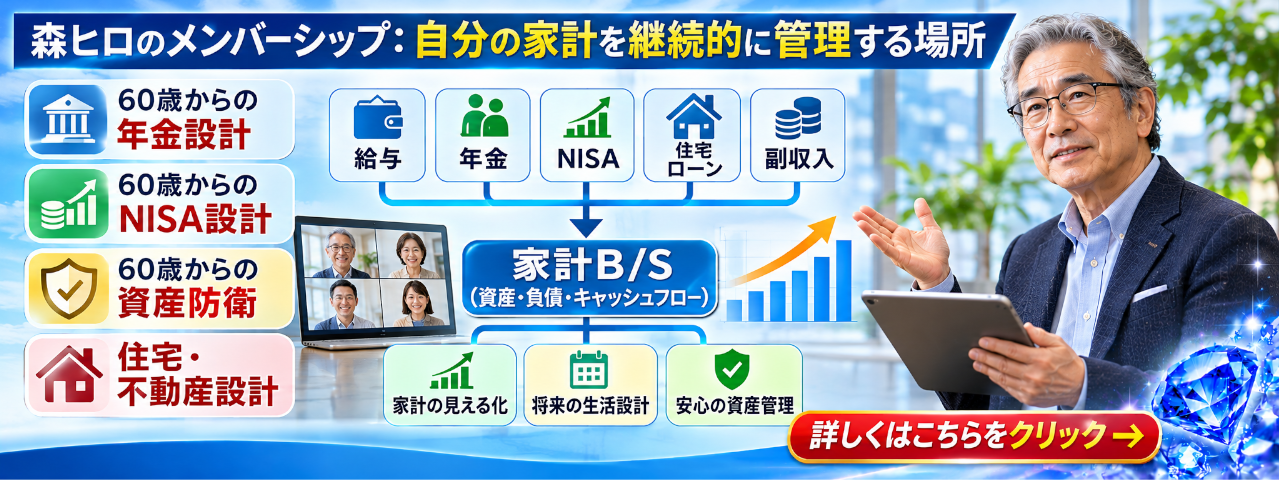
相続したマンションをどう活用するか。その判断は、不動産だけでなく、年金や預貯金、NISA、住宅ローンなど、家計全体との関係で考える必要があります。
それぞれを一つの家計B/Sにつなぎ、自分の資産と負担を継続的に確認していくための場所です。
情報を読むだけで終わらせず、自分の家計を見直す習慣につなげていきます。
https://real-estate.serverstyle.biz/jikka-souzoku/
https://real-estate.serverstyle.biz/inheritance-household-bs/
コメント