数ある記事の中から、ここに立ち寄ってくださり、ありがとうございます。
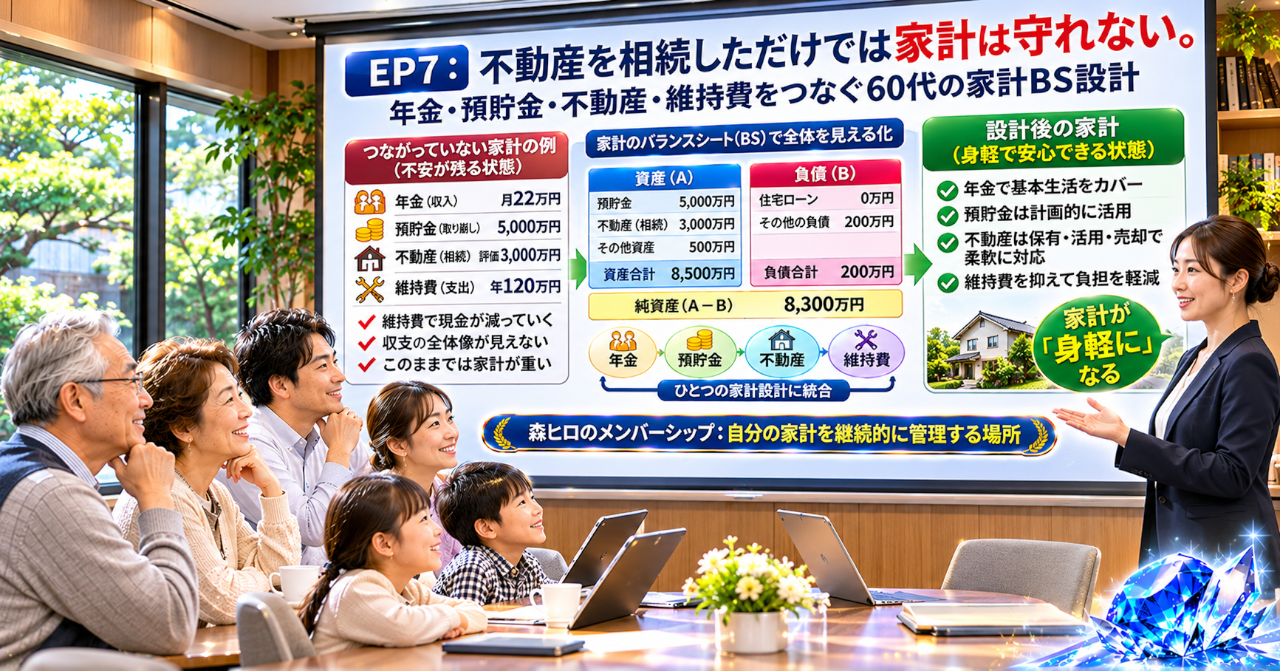
不動産を相続した。それなのに、老後のお金に不安が残る。
その理由は、資産が少ないからとは限りません。
不動産、年金、預貯金、NISA。それぞれを別々に管理していると、家計全体のお金の流れが見えなくなることがあります。
今回は、相続不動産を含めた60代の家計を、一枚のB/Sから考えていきます。
【問題|不動産を持っていても、毎月のお金が足りない理由】
親から土地や建物を相続したと聞くと、周囲からは「資産があっていいですね」と言われるかもしれません。
確かに、不動産には価値があります。
売却できればまとまった資金になる可能性がありますし、賃貸に出せば家賃収入を得られる場合もあります。
ただ、ここで一つ考えておきたいことがあります。
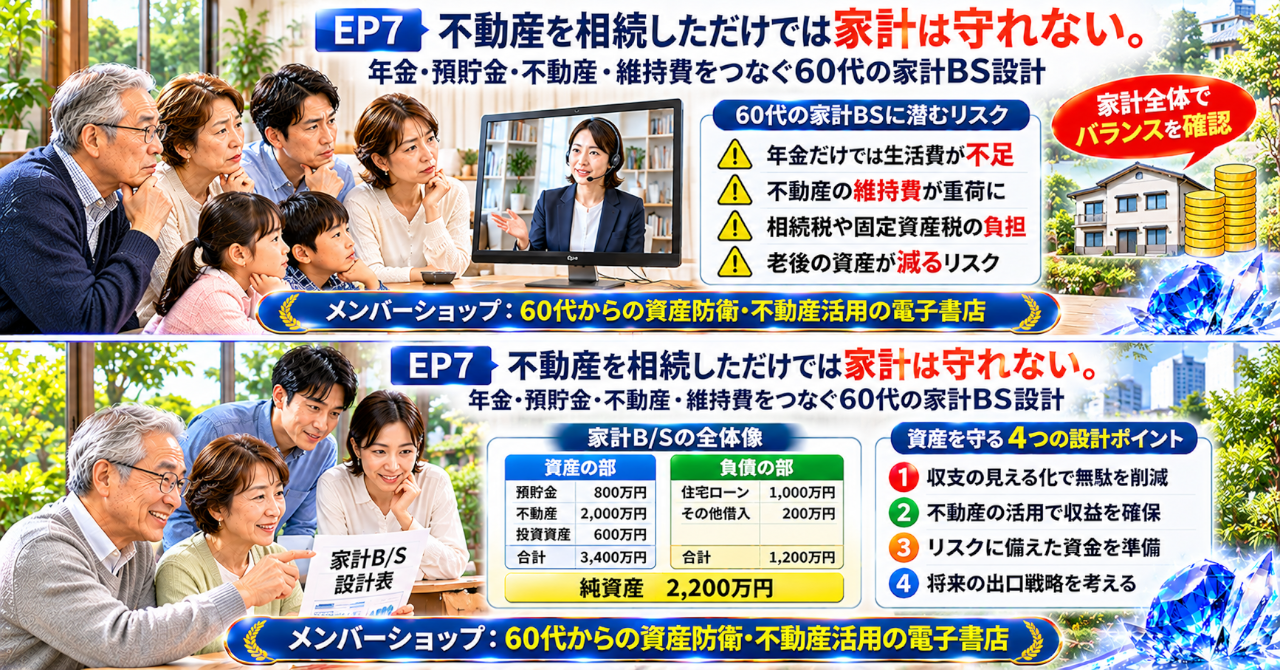
不動産の評価額と、毎月の生活に使えるお金は同じではありません。
土地や建物を所有していても、売却がすぐに成立するとは限りません。買い手が見つからなければ、現金化までに時間がかかります。
賃貸に出す場合も、入居者が決まるまでの期間や、修繕費、管理費、固定資産税などを考えなければなりません。
つまり、不動産を持っていることと、家計が安定していることの間には距離があります。
60代の家計では、年金や預貯金だけでなく、不動産から入るお金と出ていくお金を一緒に見なければなりません。
NISAで資産を運用していても、住宅ローンや不動産の維持費が重なれば、手元に残る現金は変わってきます。
無料記事のEP1からEP6では、相続不動産の活用、売却、賃貸経営、利回り、空き家管理などを取り上げてきました。
それぞれの問題は理解できても、自分の家計に置き換えたとき、どの資産から生活費を出すのかまでは見えにくいものです。
本当に必要なのは、個別の不動産対策ではなく、家計全体の資金の流れをつなぐことです。
【事例|資産形成を続けていても、老後の収支が見えていない世帯】
ここでは、50代の会社員世帯を想定して考えてみます。
現役時代は給与収入があり、毎月の生活費や住宅ローンを支払っても、家計には一定の余裕があります。
NISAによる資産形成も続けています。さらに、副収入もあるため、老後への備えは進んでいるように見えます。
ところが、給与、住宅ローン、NISA、副収入を別々に管理していると、60代以降の家計がどう変化するのかは分かりません。
給与がなくなり、年金中心の生活へ移ったとき、毎月の収支はどうなるのか。
住宅ローンの返済はいつまで続くのか。
NISAの資産は、いつから、どの程度取り崩すのか。
副収入は、何歳まで継続できる見込みなのか。
こうした情報が一つにつながっていなければ、現在の資産残高だけでは将来を判断できません。
この世帯の問題は、資産がまったくないことではありません。
給与が年金に変わった後の不足額を、どの収入や資産で、何年間補うのかが決まっていないことです。
資産形成を続けているのに、将来の生活費に不安が残る。
その原因は、資産の総額ではなく、資産を使う順番と時期が設計されていないことにあります。
【比較|AとBでは何が違うのか】
Aは、給与、年金、住宅ローン、NISA、不動産をそれぞれ別々に管理する方法です。
給与明細を確認し、年金見込額を調べ、NISAの残高を見て、住宅ローンの返済予定表を確認する。
それぞれの数字は把握できます。
しかし、個別の数字を並べただけでは、60代以降の毎月の収支までは見えてきません。
Bは、それらを一枚の家計B/Sにつなぎ、資産、負債、収入、支出を一体で確認する方法です。
預貯金はいくらあるのか。
不動産の評価額はいくらなのか。
住宅ローンや賃貸経営の借入金はいくら残っているのか。
年金と不動産収入で、毎月の生活費と維持費をどこまでまかなえるのか。
さらに、不足する場合はNISAなどの金融資産をどのように取り崩すのか。
Aでは、現在の残高を確認できます。
Bでは、現在の残高に加えて、将来のお金の流れを確認できます。
違いは、資産を持っているかどうかではなく、その資産が毎月の生活を支えられる状態になっているかです。
ここから先は、実際の数字を使って、家計の不足額と資産の持続性を検証します。
【構造|数字で見ると、60代以降の家計はどう変わるのか】
現役時代の月収が50万円で、生活費と住宅ローンなどの支出が30万円だったとします。
この場合、単純化すれば毎月20万円の余裕があります。
ところが、退職後の年金収入が月22万円になり、支出が変わらず30万円だった場合、毎月8万円の不足が生まれます。
※金額は仕組みを説明するための仮定です。実際の年金額や税・社会保険料、家計支出は世帯によって異なります。
現役時代
- 給与収入:月50万円
- 支出:月30万円
- 差額:月20万円の黒字
退職後
- 年金収入:月22万円
- 支出:月30万円
- 差額:月8万円の不足
この不足を預貯金やNISAで補う場合、資産がどの程度の期間持続するかを考える必要があります。
たとえば、運用資産が600万円あり、毎月5万円ずつ取り崩すとします。
運用益、税金、手数料、価格変動を考慮しない単純計算では、600万円を5万円で割ると120か月です。
つまり、約10年分に相当します。
ただし、毎月5万円を取り崩せば、必ず10年間使えるという意味ではありません。運用中の価格変動や取り崩す時期によって、実際の持続期間は変わります。
ここに不動産収入が加わると、家計の構造はさらに変わります。
賃貸住宅から家賃収入が入っていても、管理費、修繕費、固定資産税、保険料、借入金返済などが発生します。
家賃収入をそのまま生活費に使えるわけではありません。
見るべき数字は家賃収入の総額ではなく、運営費と返済を差し引いた後に家計へ回せるお金です。
不動産の評価額も同じです。
仮に評価額が高くても、売却までに時間がかかるなら、今月の生活費を直接支えることはできません。
不動産の資産価値と現金の流動性は、別の項目として管理する必要があります。
家計B/Sでは、預貯金、NISA、不動産などの資産を整理し、住宅ローンや不動産関連の借入金などの負債を並べます。
さらに、毎月の収入と支出をキャッシュフローとして確認します。
この二つをつなぐことで、資産の総額だけでは見えなかった家計の弱点が表面に出てきます。
【判断|資産の総額ではなく、毎月の収支と持続性で決める】
60代以降の家計を判断するとき、預貯金や不動産の評価額だけを見ていると、現金不足を見落とす可能性があります。
資産が多くても、毎月の支出が大きければ、預貯金は少しずつ減っていきます。
反対に、資産の総額がそれほど大きくなくても、年金や安定した収入で生活費をまかなえれば、家計を維持できる場合があります。
判断の中心に置きたいのは、毎月の収支と資産の持続性です。
年金収入で生活費をどこまでまかなえるのか。
不動産収入は、維持費や返済を差し引いていくら残るのか。
住宅ローンは何歳まで返済が続くのか。
NISAは運用を続ける部分と、取り崩す部分をどう分けるのか。
預貯金は、急な修繕や医療費、空室などに対応できるだけ残っているのか。
こうした数字を確認すると、資産の使い方に優先順位が生まれます。
不動産を売却して現金化するのか、賃貸収入を得ながら保有するのか、あるいは管理費用を抑えて保有を続けるのか。
判断は、物件の価値だけでは決まりません。
家族の生活費、年金、預貯金、借入金、将来の支出まで含めて考える必要があります。
資産を残すことと、生活を守ることは、必ずしも同じ方向を向いているとは限りません。
【設計|森ヒロなら、家計B/Sを一枚につなぐ】
森ヒロなら、60代以降の家計を老後資金の総額だけでは考えません。
給与、年金、住宅ローン、NISA、不動産収入、預貯金を一枚の家計B/Sにまとめます。
建築業界で30年以上、戸建住宅営業、住宅設計、アパート設計、積算、現場事務、建築関連のIT業務に携わってきました。
その経験から、不動産は建てるときの費用だけでなく、完成後の運営や維持管理まで含めて考える必要があると見ています。
アパート設計では、建築費や借入金だけでなく、家賃収入、運営費、返済額、将来の修繕などを組み合わせて収支を確認します。
家計設計も、考え方は同じです。
収入だけを見ても、支出が分からなければ手元に残るお金は分かりません。
資産だけを見ても、負債や現金化のしやすさが分からなければ、生活を支える力は判断できません。
そこで、家計B/Sとキャッシュフローを一緒に確認します。
家計B/Sには、預貯金、NISA、不動産、その他の資産を記録します。
負債には、住宅ローンや不動産関連の借入金を記録します。
キャッシュフローには、年金、給与、副収入、不動産収入と、生活費、税負担、維持費、返済額を反映します。
さらに、NISAについては、運用を続ける資産と、生活費に充てるための計画的な取り崩しを分けて考えます。
不動産収入を増やすことだけを目的にすると、修繕や空室によって家計が苦しくなる場合もあります。
収入を増やす設計と、支出を管理する設計は、必ず一緒に考える必要があります。
家計全体の数字を見える化すれば、どこを調整すべきかが見えてきます。
【実務|一度作った家計B/Sを、毎月の判断に使う】
家計B/Sは、一度作成して終わりにするものではありません。
実際の生活では、年金額の見込み、生活費、住宅ローン残高、不動産の維持費、NISAの評価額などが変化します。
そのため、毎月の収入と支出を記録し、年に一度は資産と負債の残高を更新する運用が必要です。
毎月の確認では、生活費や返済額に大きな変化がないかを見ます。
不動産を所有している場合は、家賃収入だけでなく、空室、管理費、修繕費、固定資産税なども確認します。
NISAでは、評価額だけを追いかけるのではなく、運用目的や取り崩し予定に変化がないかを点検します。
数字の入力や集計には、Excelなどを活用できます。
銀行口座や証券口座の明細を取り込み、毎月の収支を分類する仕組みを作れば、管理作業の一部を自動化できます。
ただし、自動化した数字が正しいとは限りません。口座間の振替や臨時支出などは、内容を確認する必要があります。
こうして毎月の数字を更新し、年に一度は資産と負債の全体を見直します。
計画と実績の差を確認し、支出や資産配分を調整する。
この繰り返しが、家計のPDCAになります。
ここで必要なのは、完璧な将来予測ではありません。
将来の不足に早く気づき、まだ変更できるうちに手を打てる状態を保つことです。
家計の管理を続けると、生活費の見直し、保有不動産の整理、NISAの取り崩し計画など、具体的な判断につながります。
不動産を保有する場合も、売却する場合も、家計全体の数字を見て決めることに意味があります。
【注意事項】
※本記事は税務上の一般的な情報提供を目的としており、個別の税務処理については必ず税理士にご相談ください。
※資産運用にはリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において、必要に応じて税理士、弁護士等の専門家にご相談の上で行ってください。
※本記事は一般的な情報提供を目的としています。個別の不動産取引については、不動産会社または宅地建物取引士にご相談の上、ご自身の責任で判断してください。
※厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※NISAの運用成果は保証されません。資産の取り崩し額や時期によって、資産の持続期間は変わります。
※本記事内の数値は仕組みを説明するための仮定を含みます。実際の家計設計では、各世帯の収入、支出、税負担、資産状況に基づく確認が必要です。
※景品表示法に抵触する恐れのある断定表現・誇張表現は避け、事実に基づいて記述しています。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有は固く禁じます。
【行動|自分の資産が家計を支えられるかを確かめる】
不動産の評価額が高くても、毎月の生活費を支えられるとは限りません。
年金、預貯金、NISA、不動産収入、維持費、借入金。
これらを一つの家計B/Sにつなぐと、今まで見えなかった不足額が見えてきます。
その不動産は、家計を支える資産なのか。それとも、将来の負担になる資産なのか。
資産の価値を知るだけでは、老後の家計は守れない。毎月のお金の流れまで設計して、初めて生活を支える資産になります。
【マガジン電子書店のご案内】
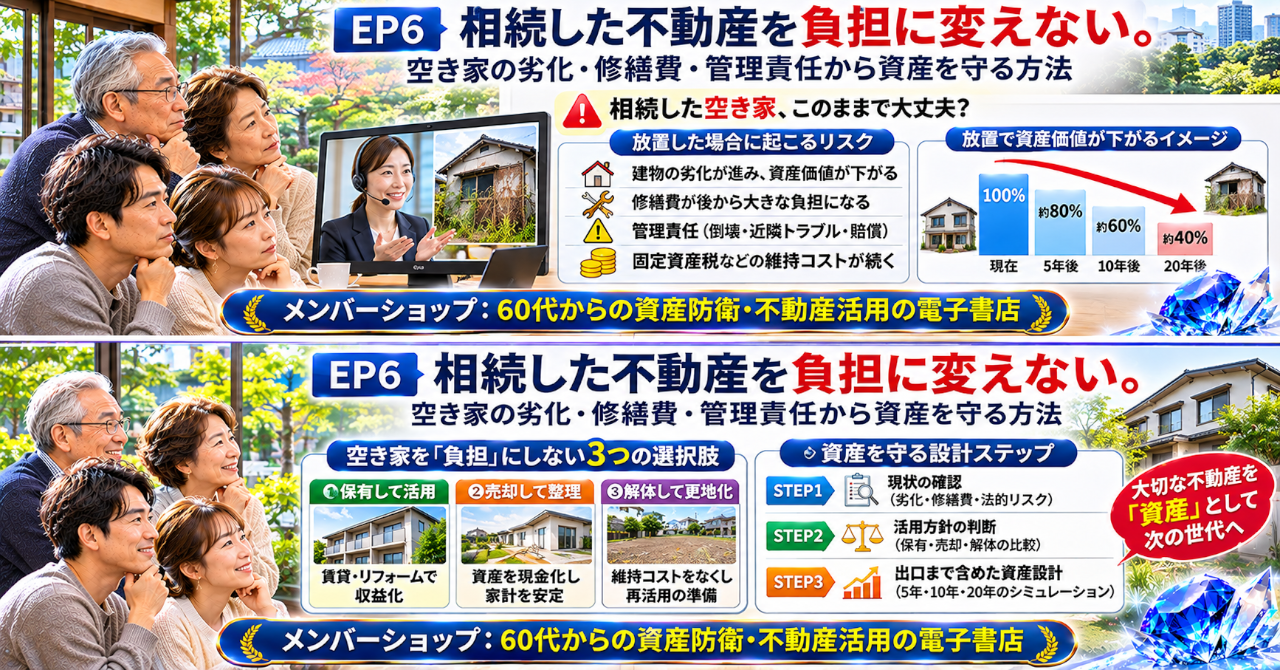
EP1からEP6では、相続不動産の活用、売却、賃貸経営、空き地の運用、利回り、空き家管理について取り上げてきました。
今回のEP7では、それらを年金、預貯金、NISA、生活費とつなぎ、60代の家計全体から考えました。
個別の記事を読むだけでは、資産防衛の全体像をつかみにくいことがあります。
不動産をどう活用するか。家計にどのような影響があるのか。年金や金融資産とどう組み合わせるのか。
こうしたテーマを体系的に読み返せるように整理したのが、「60代からの資産防衛・不動産活用の電子書店」です。
単一の記事を追うのではなく、複数のテーマを関連付けながら、自分の資産設計を考えたい方に向けた保存版マガジンです。
価格は2,980円です。
不動産・年金・NISAを別々に考える状態から、家計全体を一つの設計図として捉え直すための一冊です。
電子書店はこちら:
森ヒロのnoteはこちら
【メンバーシップのご案内】
家計B/Sは、作成して終わりではありません。
年金、預貯金、NISA、不動産、住宅ローン、維持費。毎月の数字を更新し、家計全体の変化を確認していく必要があります。
森ヒロのメンバーシップでは、毎月の具体的な設計例に加え、メンバー限定のQ&Aや実践シートを提供しています。
知識を得るだけでなく、ご自身の家計と資産を継続的に管理するための場所です。
相続不動産を含めた資産全体を整理し、年金やNISAの取り崩し、生活費、将来の維持費まで、自分の数字で考えていきたい方に向けた情報を共有しています。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
年金・預貯金・NISA・相続不動産を一枚の家計B/Sにつなぎ、毎月の収支と資産の持続性を継続的に確認したい方はこちらです。
https://real-estate.serverstyle.biz/akiya-management/
https://real-estate.serverstyle.biz/inherited-land-parking/
コメント