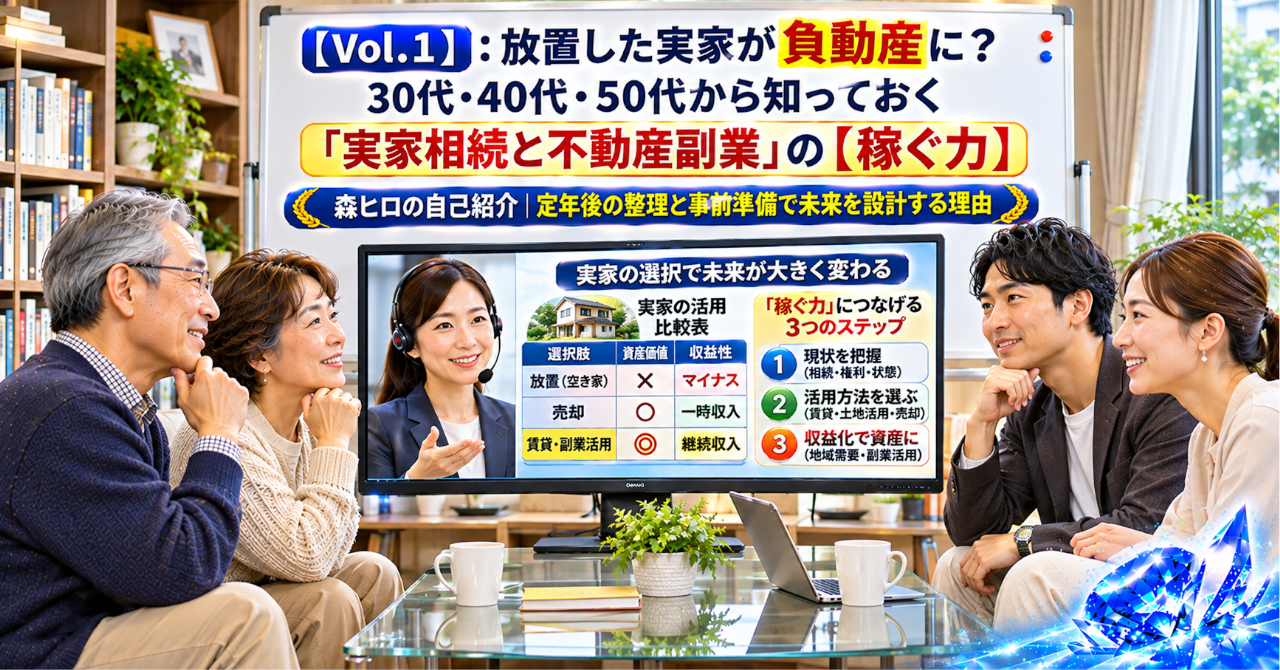
不動産を収益化する前に、見落としやすい負担を確認します。
30代から始める「60代設計」の視点で、実家の出口を考えます。
親が元気なうちは、実家の将来について深く考える機会は少ないものです。帰省すればいつもの家があり、親が暮らし、庭や建物も以前と変わらないように見える。
ところが、親が高齢になり、相続が現実味を帯びたとき、家族の前に思いがけない問題が現れます。
実家は、相続した瞬間に収益を生む資産へ変わるわけではありません。
【幻想|実家は少し手を加えれば稼げる資産なのか】
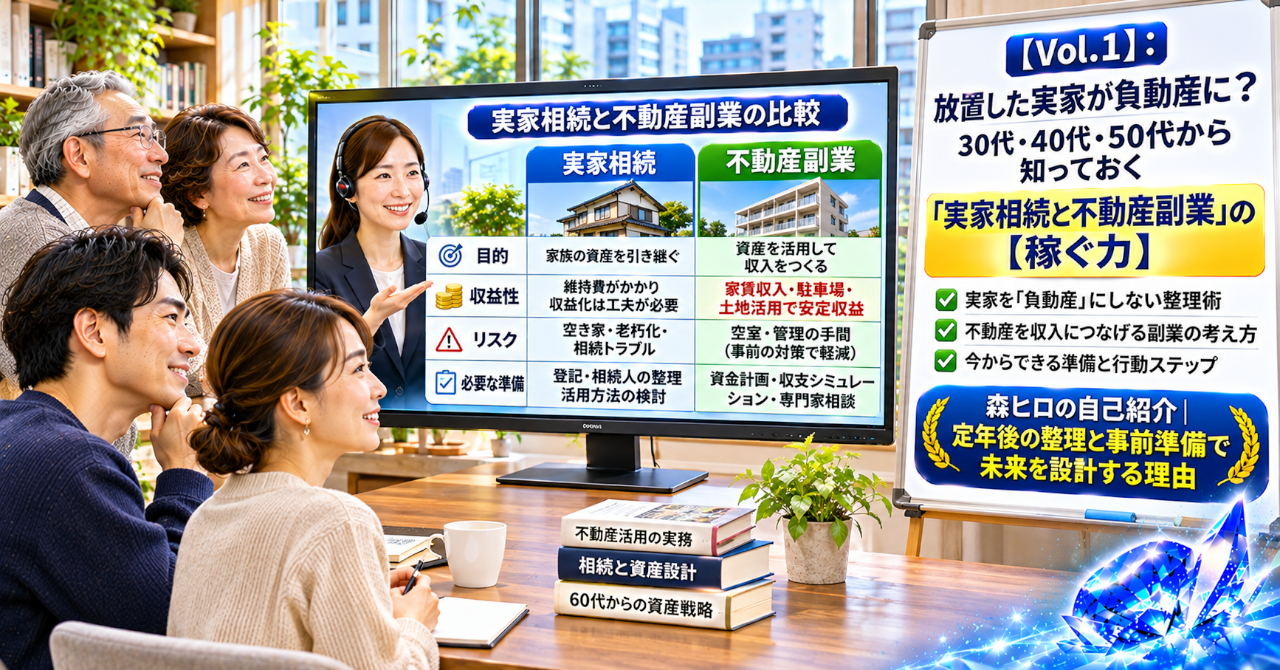
実家を相続したら、賃貸住宅にすればいい。古い建物をリフォームすれば、家賃収入が得られる。土地があれば、駐車場として貸し出せる。
こうした話を聞くと、実家が将来の副収入につながるように感じるかもしれません。
確かに、立地や建物の状態、周辺の需要が合えば、不動産を活用できる可能性はあります。
しかし、需要のない地域や老朽化した建物では、活用するための費用が収入を上回ることもあります。
総務省の2023年住宅・土地統計調査では、全国の空き家は約900万戸、空き家率は13.8%となり、いずれも過去最高でした。
これは、空き家が一部の家庭だけの問題ではないことを示しています。
実家を持つことと、実家から収入を得られることは、まったく別の話なのです。
【違和感|「稼ぐ話」の前に見えていない現実】
建築・不動産の仕事に30年以上携わってきました。
戸建住宅の営業や設計、アパート設計、積算、現場事務など、建物ができる前から完成後まで、さまざまな場面を見てきました。
その経験から感じるのは、不動産の話になると、どうしても「いくら稼げるか」に目が向きやすいことです。
家賃収入や駐車場収入の見込みは話題になります。一方で、建物の修繕費、固定資産税、管理の手間、空室期間、家族間の意見の違いは、後回しになりがちです。
実家を活用するつもりが、気づけば家族の誰かが管理を引き受け、費用を負担し続ける。
これでは、資産を増やすどころか、負担を引き受けているだけかもしれません。
不動産における本当の稼ぐ力は、収入を増やす力だけではありません。損失を広げない判断ができる力も、その一つです。
【誤解|相続すれば資産になるという思い込み】
実家の価値を考えるとき、土地の価格や建物の査定額だけを見てしまうことがあります。
けれども、売却できる価格と、実際に手元へ残る金額は同じではありません。
売却にかかる費用や税負担、残置物の処分、測量、修繕など、状況によって必要な支出は変わります。
賃貸にする場合も、家賃収入から管理費や修繕費、税金などを差し引かなければ、実際の手残りは見えてきません。
人は短期的な裏技を求める。しかし、実家相続で先に見るべきなのは、収益の大きさではなく、損失がどこまで広がる可能性があるかです。
「いくら稼げるか」だけで判断すると、「いくら負担するのか」を見落としてしまいます。
【構造|実家が負動産になるまでに起きていること】
実家が負担に変わる背景には、いくつかの問題が重なっています。
相続する人が決まっても、誰が管理するのかが決まっていない。家族の間で活用したい人と売却したい人の意見が違う。建物の状態や土地の需要を調べないまま、時間だけが過ぎていく。
その間にも、固定資産税や維持管理費は発生します。
建物が傷めば修繕費が増え、庭木や雑草の管理も必要になります。遠方に住んでいれば、現地へ通う時間や交通費も負担になります。
収入がないのに支出だけが続けば、家計のキャッシュフローは悪化します。
ここで見落としたくないのが、家計B/S(貸借対照表)の視点です。
不動産の評価額だけでなく、借入金、維持費、将来の修繕費、売却にかかる費用まで含めて考える必要があります。
実家を負動産にしないためには、活用方法を探す前に、管理する人、負担する金額、決める期限を明らかにすることです。
保有するのか。活用するのか。売却するのか。それとも解体するのか。
出口を決めないまま相続を迎えることが、家族の負担を長引かせる原因になります。
【盲点|本当に見落としているのは将来の手残り】
実家を収益化できれば、年金以外の収入源になるかもしれません。
ただし、家賃収入や駐車場収入が増えても、管理費や修繕費、税負担が同時に増えれば、手元に残るお金は限られます。
不動産収入だけを切り離して考えるのではなく、給与や年金、NISAなどの金融資産と合わせて、家計全体を見る必要があります。
現役時代の収入があるうちに、将来の支出を見える化しておけば、60代以降の生活設計にもつながります。
NISAは長期的な資産形成に使う制度であり、不動産収入の代わりになるものではありません。年金も不動産収入も、それぞれ性質が異なります。
資産の金額ではなく、毎月いくら入り、いくら出て、いくら残るのか。ここに実家相続の盲点があります。
【設計|森ヒロなら、持ち続けて大丈夫かを先に見る】
私なら、実家の活用を考える前に、家族で現状を確認します。
建物は住める状態なのか。土地に需要はあるのか。維持費はいくらかかるのか。売却した場合、どの程度の手残りが見込めるのか。
そのうえで、保有・賃貸活用・駐車場・売却・解体という選択肢を比べます。
ここで大切なのは、収益化だけを正解にしないことです。
売却して維持費をなくすことが、家族にとって最も負担の少ない選択になる場合もあります。
管理や収支の記録は、デジタル化によって手間を減らせる部分もあります。ただし、自動化できるのは記録や確認の一部です。現地の状態や家族の意思決定まで任せられるわけではありません。
実家相続の本当の稼ぐ力とは、稼ぐ前に損を広げず、活用する前に出口を考え、相続する前に家族で話し合うことです。
【注意事項】
本記事は一般的な情報提供を目的としています。相続税や譲渡所得税などの個別の税務処理については、税理士にご相談ください。
不動産の売却・賃貸・解体などの判断にあたっては、不動産会社、宅地建物取引士、建築士などの専門家に確認することをおすすめします。
また、空き家の管理責任や税負担、売却条件などは、個々の不動産や権利関係によって異なります。
投資や不動産活用には損失の可能性もあり、収益を保証するものではありません。
記事内の内容は著作権により保護されています。無断転載・外部共有はご遠慮ください。
【行動|次の行動は、実家の現状を家族で共有すること】
今すぐ実家を収益化する必要はありません。
親が元気なうちに、建物と土地の状態、管理する人、年間の費用、家族それぞれの希望を確認する。
そして、「誰が、いくら負担し、いつまでに、どうするのか」を話し合う。
その小さな準備が、30代から始める「60代設計」の土台になります。
次回のVol.2では、相続したマンションをどう扱うのか。区分所有の活用と、資産を守りながら運用する視点を取り上げます。
家計全体を継続して管理する場所として、森ヒロのメンバーシップ「自分の家計を継続的に管理する場所」も用意しています。
実家だけでなく、年金やNISA、住宅ローンを含めた家計B/Sを考えるきっかけにしていただければと思います。
【森ヒロの自己紹介】
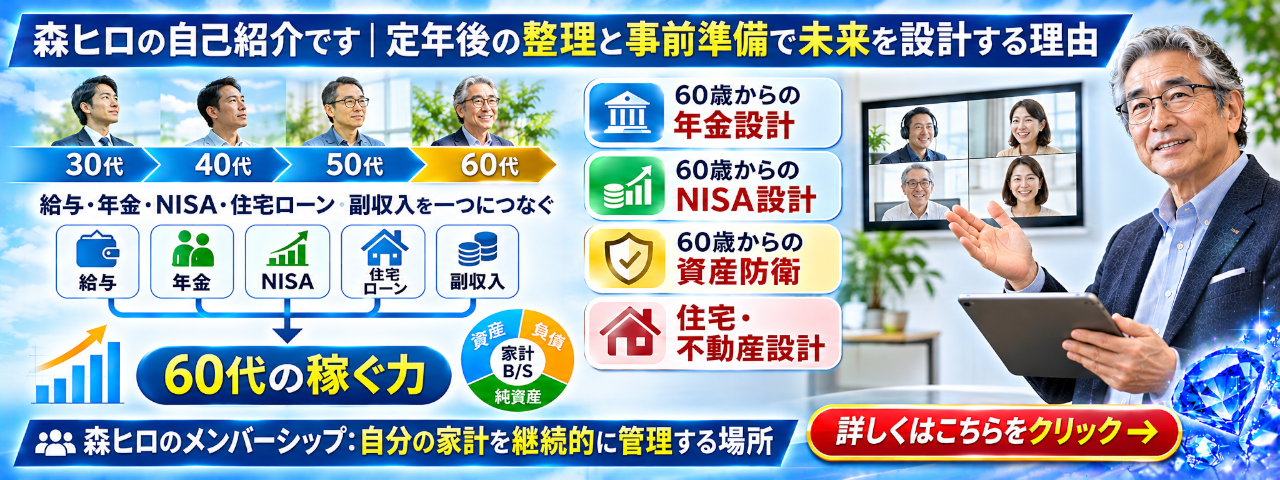
建築・不動産分野で30年以上、戸建住宅営業、戸建て設計、アパート設計、積算、現場事務、建築関係のIT関連業務に携わってきました。
予期せぬ倒産や顧客トラブルに直面したときも、状況を整理し、迅速に動き、関係者との粘り強い折衝を重ねながら問題を解決してきました。
定年後は、これまでの経験をもとに、30代・40代・50代から考える「60代設計」を発信しています。
年金、NISA、住宅、不動産を別々に考えるのではなく、家計B/Sという一枚の設計図につなげる。そんな視点から、将来の暮らしを考える記事を届けています。
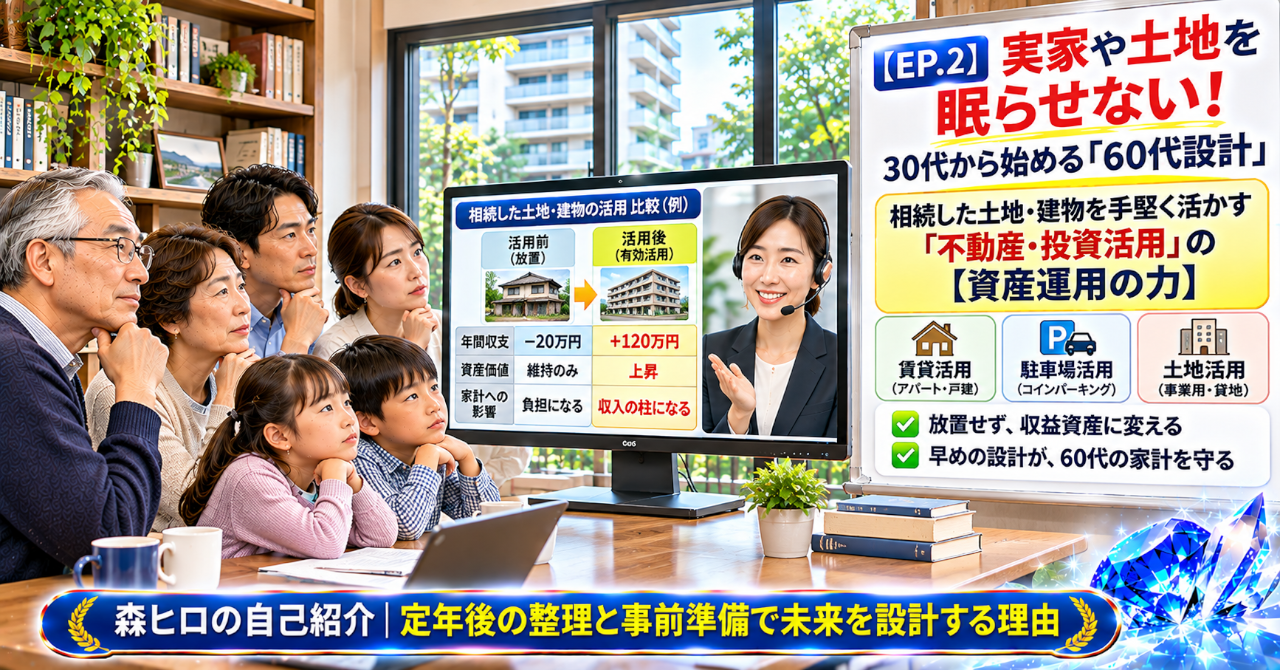
森ヒロの自己紹介|定年後の整理と事前準備で未来を設計する理由
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
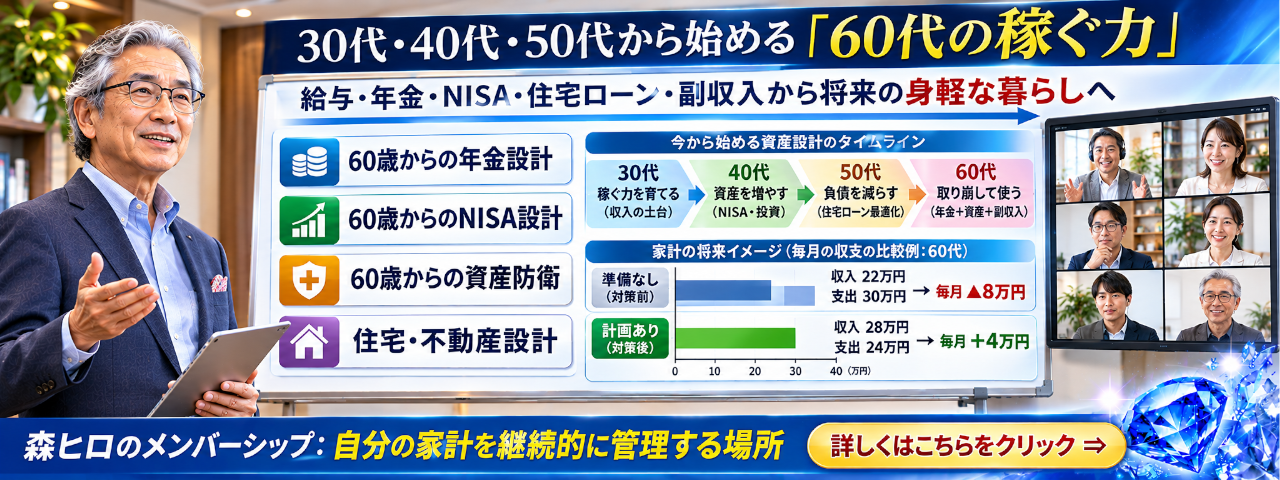
実家の相続や不動産活用を考えるとき、物件だけを見ていても、家計全体の将来設計は完成しません。
年金、預貯金、NISA、住宅ローン、不動産収入。
それぞれを家計B/Sにつなぎ、自分の資産と負担を継続的に確認していくための場所です。
情報を読むだけで終わらせず、自分の家計を見直す習慣につなげていきます。
https://real-estate.serverstyle.biz/inheritance-property-utilization/
https://real-estate.serverstyle.biz/akiya-management/
コメント