数ある情報の中から、この記事に目を留めてくださり、ありがとうございます。
たくさんの情報が流れる中で、貴重な時間を使って読み進めていただけることに、心から感謝いたします。
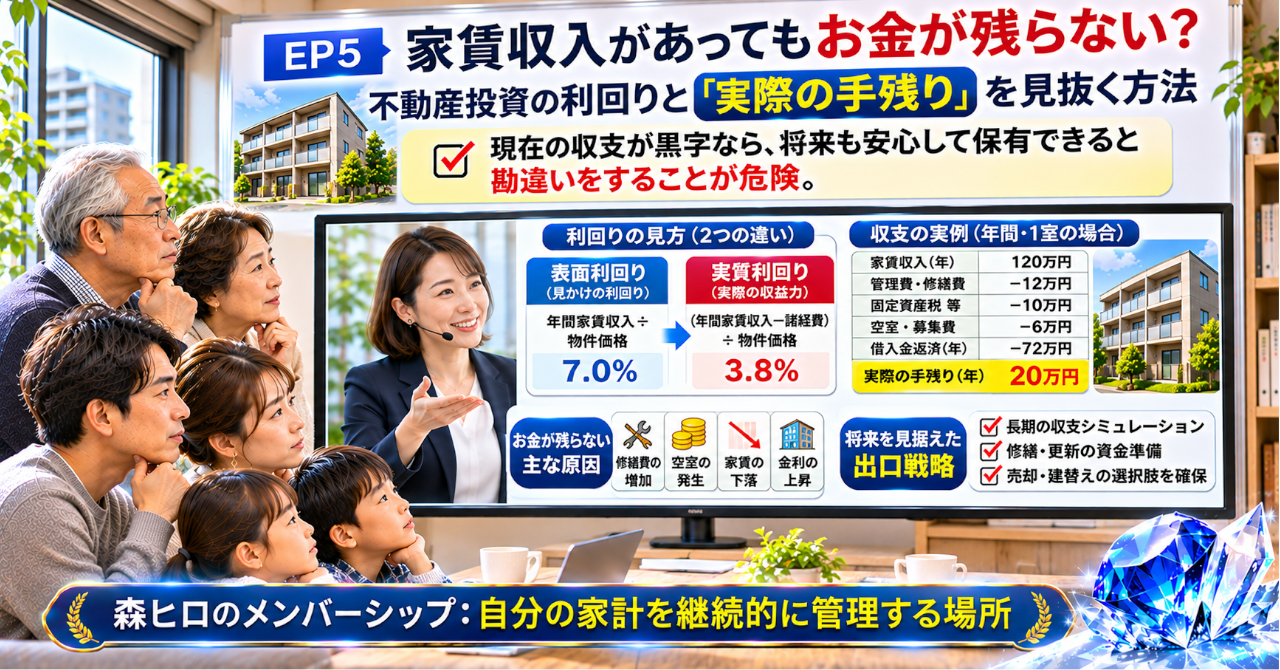
家賃収入が毎月入っているのに、なぜか手元のお金が増えない。
表面利回りは高いはずなのに、将来の修繕や空室を考えると不安が残る。
今回は、家賃収入と実際の手残りの違いを整理し、不動産を家計全体から見る視点を考えます。
【幻想|家賃収入があれば利益は自然に残る】
不動産を所有していると、毎月決まった家賃が入ってくる。
その数字を見ると、資産が働いて収入を生み出しているように感じます。
相続したマンションやアパートなら、購入時の借入金を自分で負担していないため、家賃の大部分が利益になると思う人もいるでしょう。
物件情報に表示された表面利回りが高ければ、さらに魅力を感じます。
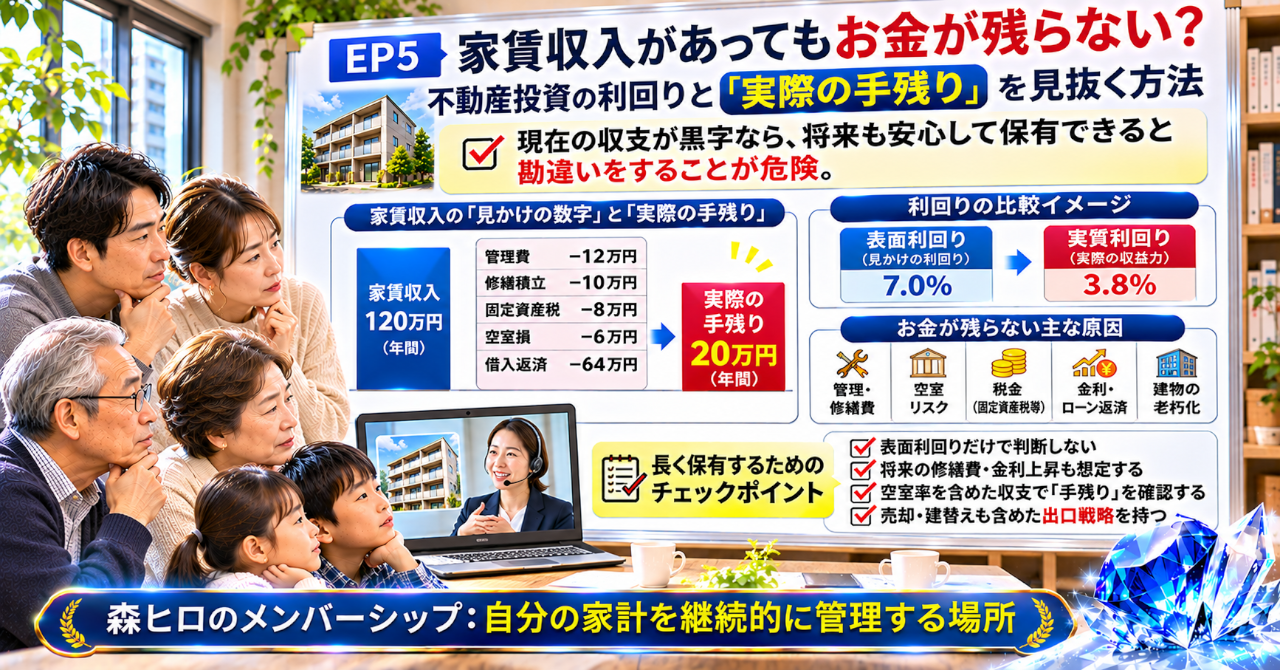
ところが、その数字は満室を想定した年間家賃を、物件価格などで割ったものです。
そこには、実際に手元から出ていく費用や、将来発生する負担が十分に反映されていない場合があります。
家賃が入ることと、お金が残ること。
この二つは、同じように見えて違います。
【違和感|利回りの数字は説明されても成立条件が見えにくい】
建築業界で30年、住宅営業や設計、アパート設計、積算、現場事務などに関わってきました。
その経験から感じるのは、利回りの数字は説明されても、その数字がどの条件で成立するのかが十分に示されないことです。
満室を前提にした家賃収入なのか。管理費や修繕費はどこまで含まれているのか。空室が発生した場合、収支はどう変わるのか。
数字の見せ方によって、物件の印象は変わります。
表面利回りが高い物件でも、管理費や修繕費、税金などを差し引くと、手元に残る金額は小さくなることがあります。
私が見たいのは、利回りの高さではなく、その数字がどのような条件で成り立っているかです。
【誤解|現在の収支が黒字なら将来も安心できる】
家賃収入がある。利回りが高い。相続した物件だから得をしている。
こうした一つの数字や印象だけで、賃貸経営の価値を判断するのは危険です。
現在の収支が黒字でも、数年後に外壁や屋根、給排水設備の修繕が必要になるかもしれません。
入居者が退去すれば、募集費用や原状回復費が発生します。周辺の賃貸需要が変われば、家賃を下げなければ入居者が決まらない場合もあります。
人は短期的な裏技を求めるものです。
しかし、今月お金が残ったことと、10年後も資金が残ることは別の話です。
不動産の価値は、現在の収支だけでは決まりません。
【構造|収入の裏側にある支出と将来負担が分かれている】
家賃収入があってもお金が残らないのは、収入がないからではありません。
収入の裏側にある支出、借入金、将来負担を一体で見ていないからです。
家賃が入金されても、管理費、修繕費、固定資産税、保険料、管理会社への委託費などが発生します。
借入金があれば、毎月の返済も続きます。
さらに、税務上の利益と実際の現金収支は一致しないことがあります。減価償却費は現金支出を伴わない一方、借入金の元金返済は経費にならなくても現金が出ていきます。
この違いを見落とすと、帳簿上は利益が出ているのに、資金繰りが苦しくなることもあります。
家賃収入から何を差し引き、最終的にいくら現金が残るのか。
この流れを見える化しなければ、賃貸経営の実態はつかめません。
【盲点|悪い条件が重なっても資金と管理を続けられるか】
本当に見落としやすいのは、空室や修繕費だけではありません。
満室想定と実際の入金額の違い。数年に一度発生する大規模修繕。ローン元金の返済。税金と現金収支の違い。
そして、所有者や家族が管理に使う時間も、見えにくい負担です。
管理会社に任せれば、日常業務の一部を自動化できます。しかし、修繕の判断や資金の準備まで不要になるわけではありません。
年金やNISA、不動産収入を別々に管理していると、家計全体で使える現金が見えなくなります。
見るべきなのは、利回りの高さではなく、悪い条件が重なったときにも資金と管理が続くかどうかです。
【設計|森ヒロなら、すべての費用を差し引いた手残りから判断する】
私なら、「いくら家賃が入るか」だけでは判断しません。
空室、家賃下落、管理費、修繕費、税金、借入金の返済まで含め、すべてを差し引いた後に、誰にいくら残るのかを見ます。
その数字を年間で確認し、数年先の修繕や設備交換に備える資金も考えます。
さらに、年金やNISAを含めた家計全体のB/Sに不動産を位置付けます。
不動産収入を生活費に回すのか、修繕資金として残すのか。NISAなどの金融資産を計画的に取り崩す必要があるのか。
資産ごとの役割が見えてくると、保有を続ける理由も変わります。
不動産は、家賃を生むだけの資産ではありません。家計に現金を残し、将来の負担にも耐えられるかで判断するものです。
【注意事項】
※本記事は税務上の一般的な情報提供を目的としており、個別の税務処理については必ず税理士にご相談ください。
※資産運用にはリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において、また必要に応じて専門家(税理士、弁護士等)にご相談の上で行ってください。
※本記事は一般的な情報提供を目的としています。個別の不動産取引処理については、必ず不動産会社または宅地建物取引士にご相談の上、ご自身の責任で行ってください。
※厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※景品表示法に抵触する恐れのある断定表現・誇張表現は避け、事実ベースまたは仮説として記述しています。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有は固く禁じます。
【行動|次の行動は家賃収入から実際の手残りを確認する】
家賃収入があるから持ち続けるのではなく、管理費や修繕費、税金、返済額を差し引いた後の現金を確認する。
さらに、将来の修繕や空室に備える資金を考え、期限を決めて保有・売却・賃貸継続を比較する。
その不動産は、将来の負担を差し引いても、家族に残したい資産でしょうか。
【メンバーシップのご案内】
不動産の収支は、一度計算すれば終わりではありません。
家賃や管理費、修繕費は変化します。年金やNISAの運用状況、生活費も時間とともに変わります。
森ヒロのメンバーシップでは、毎月の具体的な設計例の更新に加え、メンバー限定のQ&Aや実践シートを提供しています。
知識を得るだけでなく、森ヒロの設計思考をベースに、ご自身の資産防衛を継続的に進めたい方のための場所です。
家賃収入を家計B/Sにつなぎ、実際の手残りを見える化する。さらに、年金やNISAも含めて資産全体を管理する。
不動産を持ち続けるべきか、売却を考えるべきか。その判断を自分の数字で整理したい方はこちらです。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
家賃収入を家計B/Sにつなぎ、年金・NISA・不動産を含めた資産全体を継続的に管理したい方に向けた情報を掲載しています。
https://real-estate.serverstyle.biz/inherited-land-parking/
https://real-estate.serverstyle.biz/inherited-condo/
コメント